
Jedem Unternehmen, das Kartenzahlungen akzeptiert, wird ein Merchant Category Code (MCC) zugewiesen: ein vierstelliger Code, der die hauptsächliche Art der angebotenen Waren oder Dienstleistungen kennzeichnet. Das Klassifizierungssystem basiert auf ISO 18245 und wird im gesamten Kartenökosystem von Netzwerken, Issuern, Acquirern und Zahlungsdienstleistern verwendet.
Der Code selbst ist einfach. Das Geschäftsmodell dahinter ist es vielleicht nicht.
Die Händlerkategorie liefert wichtigen Kontext dazu, welche Arten von Risiko einem Acquirer bei der Abwicklung der Transaktionen eines Unternehmens begegnen können. Unternehmen, die mit hohen Rückbuchungsquoten, Betrug, verzögerter Lieferung, wiederkehrender Abrechnung oder erheblichen regulatorischen Anforderungen in Verbindung stehen, können daher bei Risikoprüfung und Überwachung genauer unter die Lupe genommen werden.
Das kann beeinflussen, welche Zahlungsdienstleister bereit sind, das Unternehmen zu unterstützen, welche Unterlagen sie verlangen und letztlich, wie viel Verhandlungsmacht der Händler bei der Gestaltung seiner Zahlungsbeziehung hat.
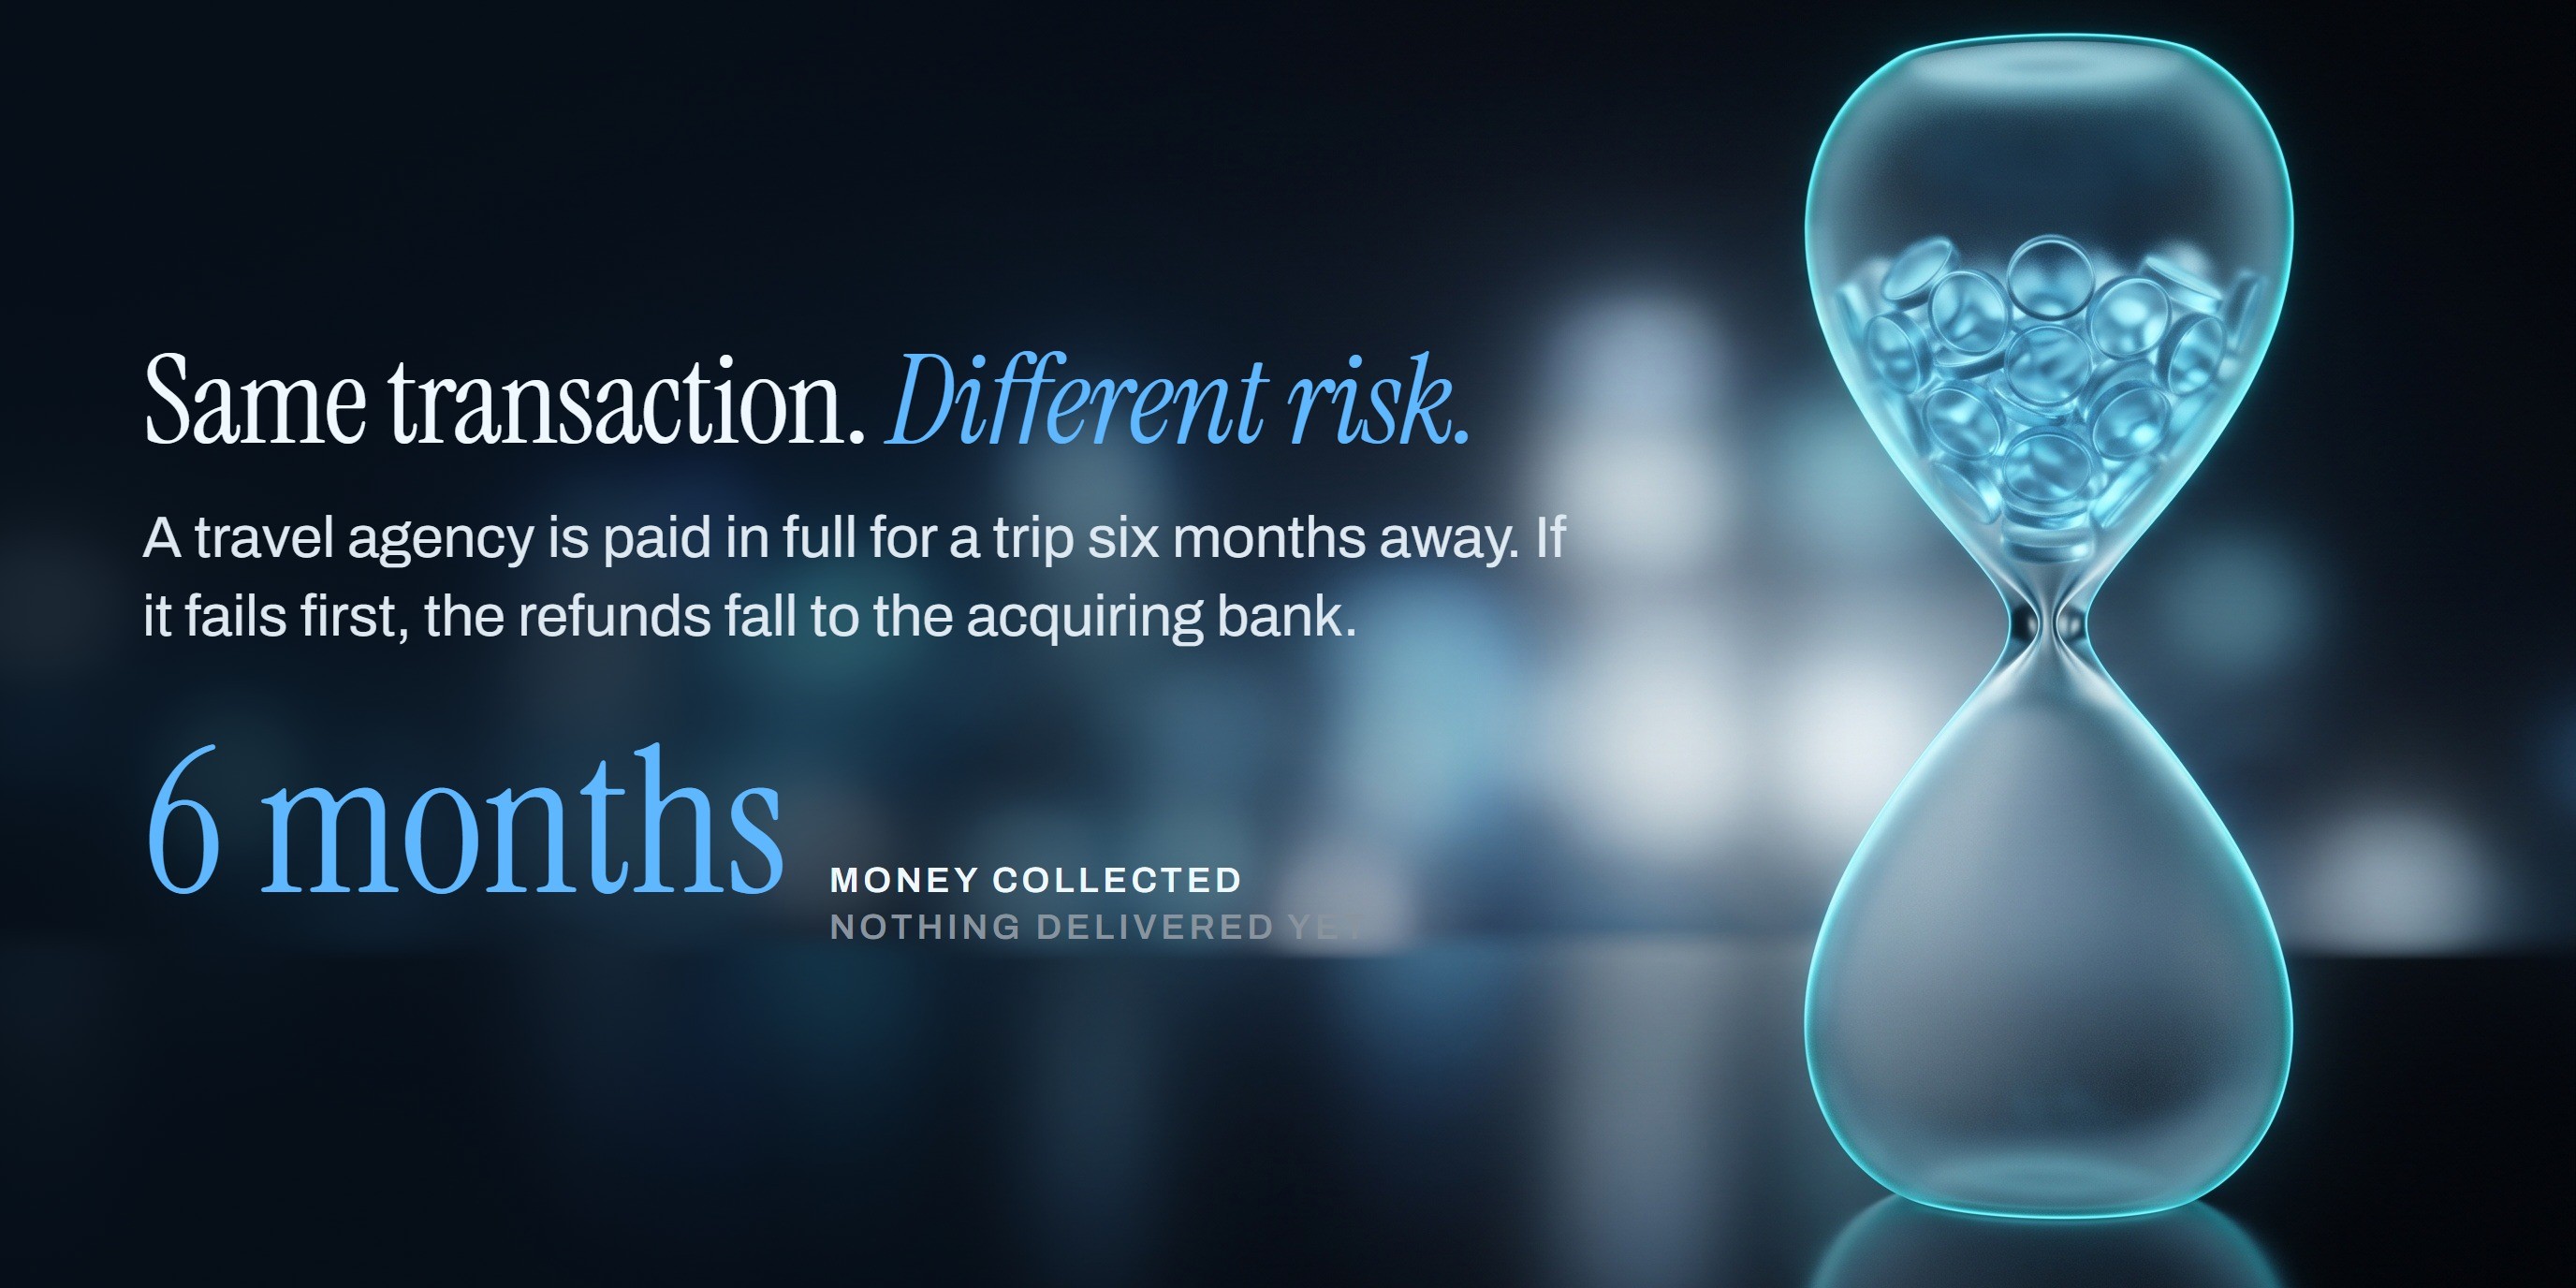
Gleiche Transaktion. Anderes Risiko.
Eine Acquiring-Bank übernimmt ein finanzielles Risiko, wenn sie einem Händler die Annahme von Kartenzahlungen ermöglicht. Wenn ein Kunde eine Transaktion erfolgreich anfechtet, ist in der Regel der Händler für die daraus entstehende Rückbuchung verantwortlich. Kann der Händler diese Verpflichtung nicht erfüllen, kann der Verlust bei der Acquiring-Seite der Zahlungskette hängen bleiben.
Deshalb spielt das zugrunde liegende Geschäftsmodell des Händlers eine Rolle.
Nimm ein Unternehmen, das Reisepakete sechs Monate vor Abreise verkauft. Es hält womöglich Kundenzahlungen in Millionenhöhe für Leistungen, die noch nicht erbracht wurden. Wird das Unternehmen zahlungsunfähig, bevor diese Reisen stattfinden, können Kunden Erstattungen verlangen oder ihre Transaktionen anfechten.
Das erzeugt ein Risiko aus künftiger Leistungserbringung – ein Grund, warum Unternehmen wie Reisebüros, Fluggesellschaften, Ticketverkäufer und Veranstalter bei der Risikoprüfung zusätzliche Aufmerksamkeit erhalten können.
Andere Kategorien bringen andere Bedenken mit sich. Unternehmen mit wiederkehrender Abrechnung können Streitfälle rund um Kündigungen und Verlängerungen auslösen. Bestimmte digitale Geschäfte können erhöhten Betrug erleben. Glücksspiel bringt erhebliche regulatorische und rechtsraumbezogene Anforderungen mit sich. Unternehmen mit ungewöhnlich hohen durchschnittlichen Transaktionswerten können größere Verluste verursachen, wenn einzelne Transaktionen schiefgehen.
Der MCC gibt dem Zahlungsökosystem eine standardisierte Möglichkeit zu verstehen, welche Art von Geschäftstätigkeit stattfindet.
Die MCCs, die Aufmerksamkeit auf sich ziehen können
Ein MCC allein entscheidet nicht darüber, ob ein Händler als „High Risk“ gilt. Das tatsächliche Geschäftsmodell, die Region, die finanzielle Lage, die Lieferpraxis, die Rückbuchungshistorie sowie die Richtlinien des Zahlungsdienstleisters und der Acquiring-Bank spielen alle eine Rolle.
Trotzdem sind bestimmte Kategorien eher mit spezieller Risikoprüfung, Netzwerkanforderungen oder Einschränkungen durch Zahlungsdienstleister konfrontiert.
MCC | Kategorie | Warum sie genauer geprüft werden kann |
|---|---|---|
4722 | Reisebüros & Reiseveranstalter | Vorauszahlungen, Stornierungen und Risiko aus künftiger Leistungserbringung |
4511 | Fluggesellschaften & Luftfahrtunternehmen | Hohe Vorverkaufssalden, Erstattungen und Risiko aus künftiger Leistungserbringung |
7995 | Glücksspiel | Regulatorische Anforderungen, rechtsraumbezogene Einschränkungen und Compliance-Pflichten |
5968 | Direktmarketing — Abo-/Continuity-Händler | Wiederkehrende Abrechnung, Kündigungen und Rückbuchungsrisiko |
5967 | Direktmarketing — Inbound-Teleservices | Card-not-present-Geschäft und historische Bedenken wegen Betrug und Rückbuchungen |
5966 | Direktmarketing — Outbound-Telemarketing | Erhöhte Compliance-, Betrugs- und Rückbuchungsaspekte |
5122 | Arzneimittel, Markenarzneimittel & Drogeriebedarf | Produkt-, regulatorische und rechtsraumbezogene Aspekte, je nachdem, was verkauft wird |
5912 | Drogerien & Apotheken | Regulatorische Anforderungen und produktspezifische Einschränkungen können Online-Händler betreffen |
7273 | Dating- & Escort-Services | Card-not-present-Rückbuchungen, Reputationsaspekte und Einschränkungen durch Zahlungsdienstleister |
7841 | Videoverleih | Bestimmte hier eingestufte Online-/Digital-Geschäftsmodelle können einer Inhalts- und Compliance-Prüfung unterliegen |
Wichtig
Das ist keine allgemeingültige „High-Risk-MCC-Liste“. Visa, Mastercard, Acquiring-Banken und Zahlungsdienstleister können unterschiedliche Anforderungen stellen, und manche Tätigkeiten innerhalb dieser Kategorien können ganz anders behandelt werden als andere.
Risiko hat einen Preis – und es beeinflusst deine Verhandlungsmacht.
Der Abwicklungsvertrag eines Händlers spiegelt mehr wider als das Transaktionsvolumen. Kartenmix, Region, durchschnittlicher Bonwert, finanzielle Lage, Rückbuchungsquote und Liefermodell können alle die Wirtschaftlichkeit des Kontos beeinflussen.
Eine weitere Variable ist besonders wichtig: Wie viele seriöse Anbieter sind bereit, das Unternehmen in der Risikoprüfung zu akzeptieren?
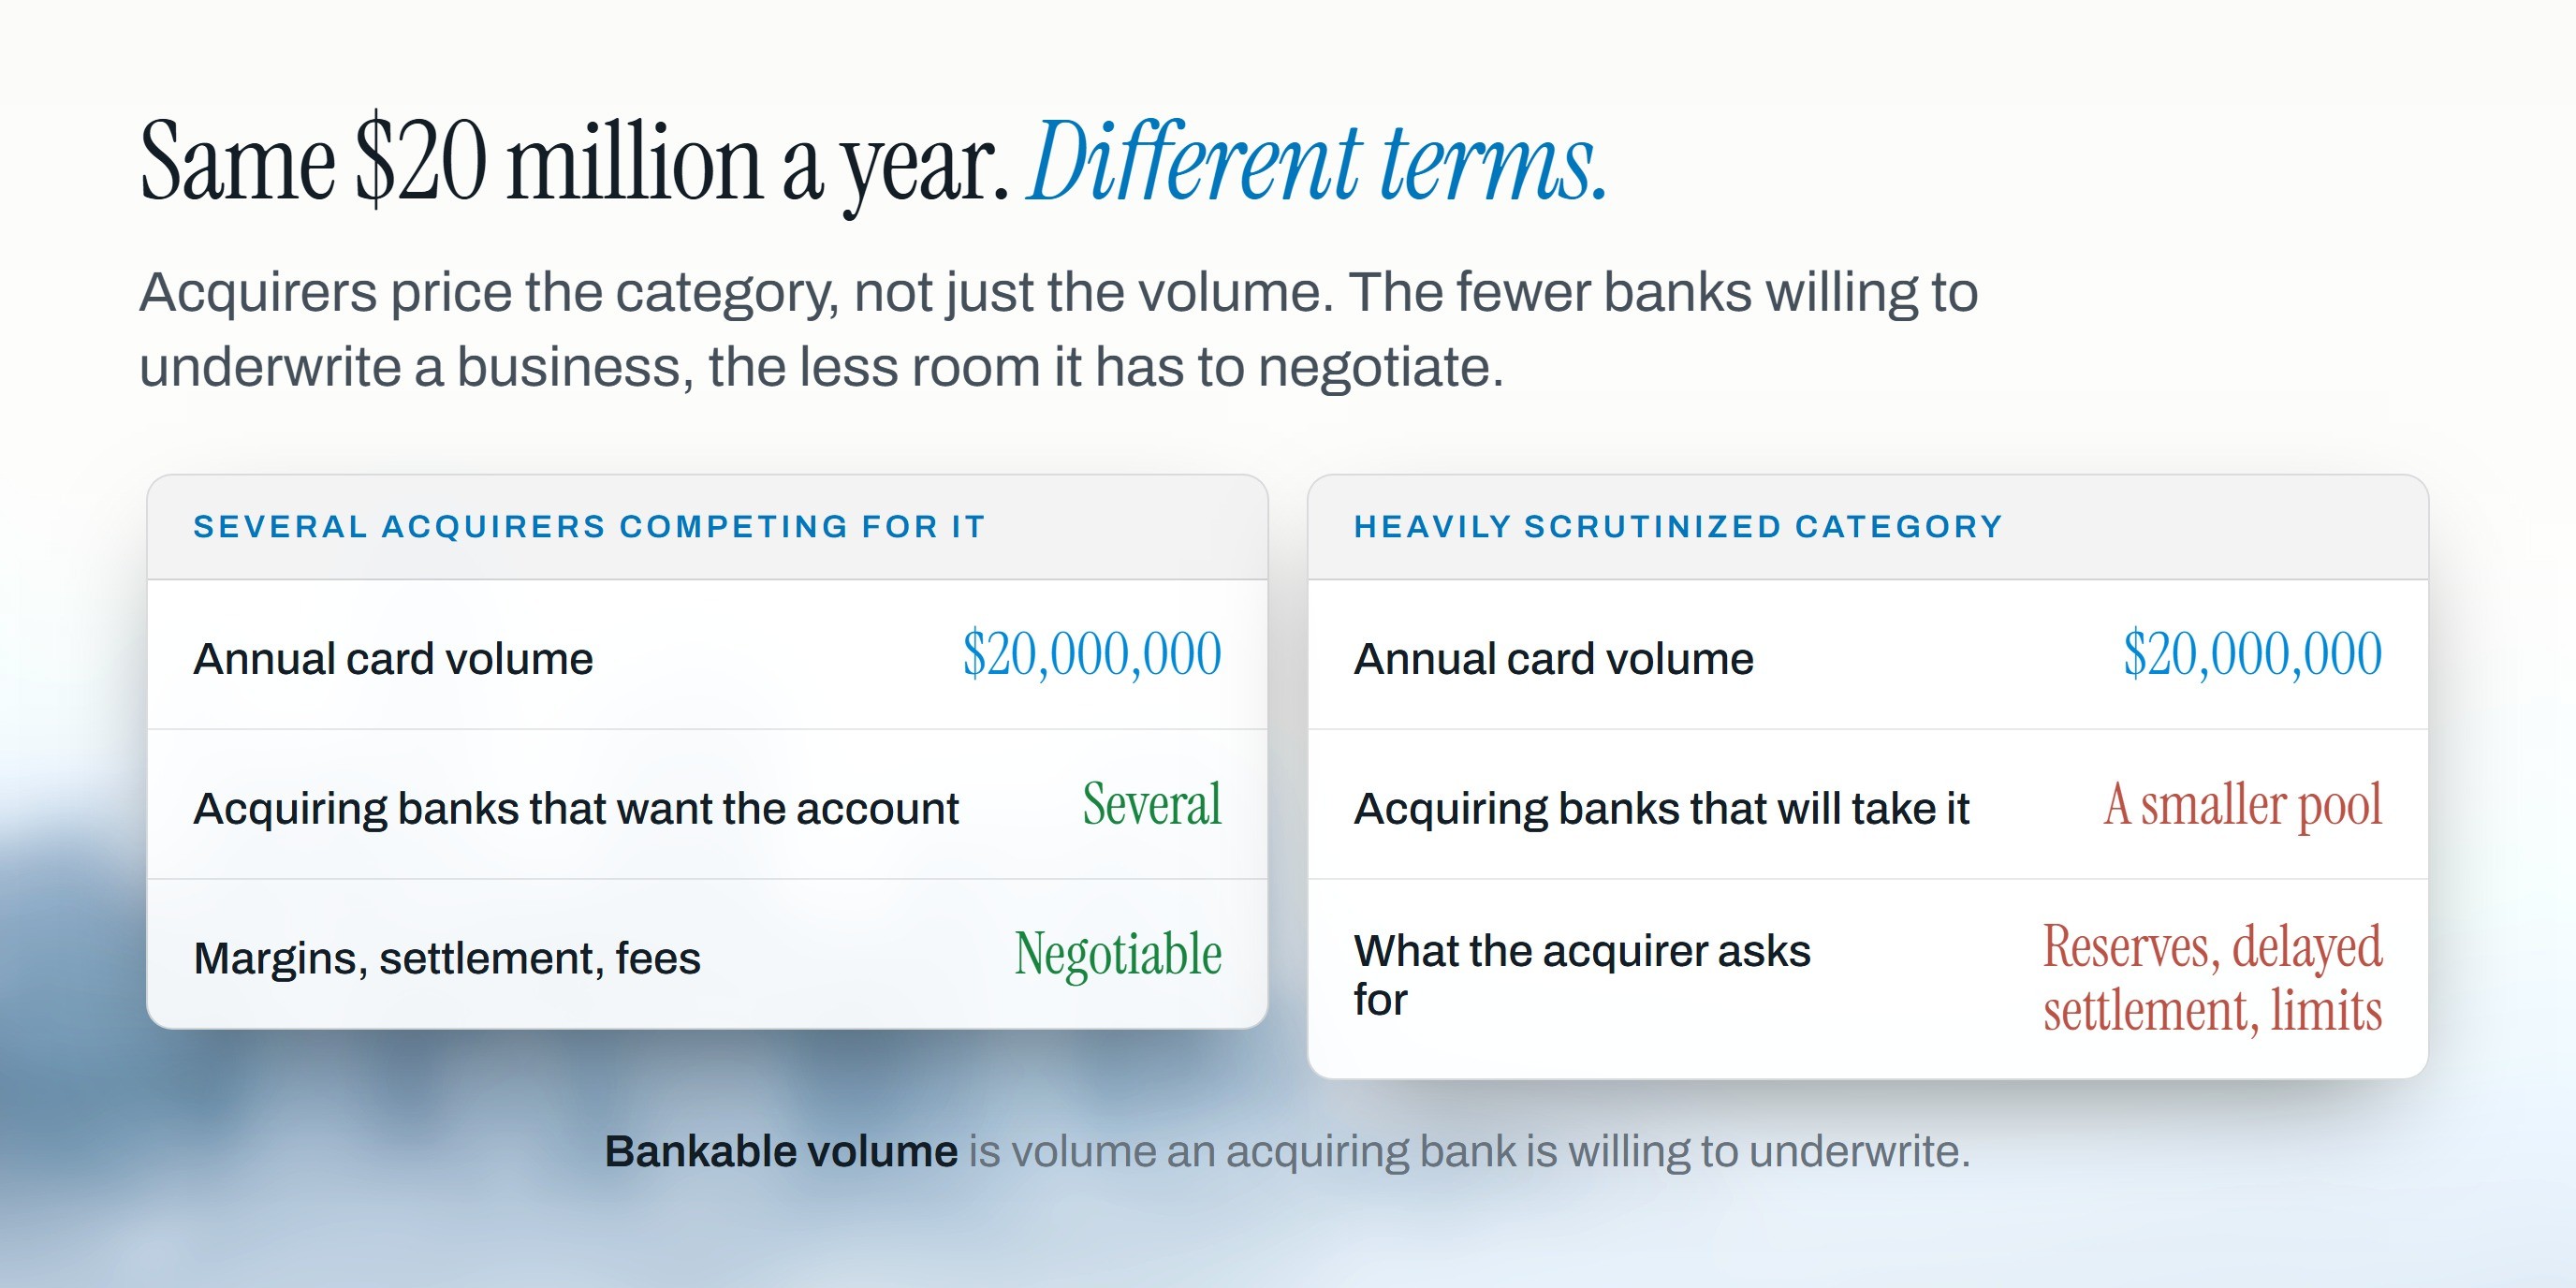
Ein Händler, um dessen Volumen mehrere Acquiring-Banken konkurrieren, hat Optionen. Diese Optionen können Verhandlungsmacht verschaffen, wenn es um Margen des Zahlungsdienstleisters, Auszahlungsrhythmen, Vertragsklauseln und Nebengebühren geht.
Ein Händler in einer stark geprüften Kategorie hat womöglich eine deutlich kleinere Auswahl an Anbietern. Zusätzliches Risiko kann einen Acquirer außerdem dazu bringen, höhere Abwicklungskosten, Sicherheitseinbehalte, verzögerte Auszahlungen, Volumenlimits, zusätzliche Unterlagen oder häufigere Kontoprüfungen zu verlangen.
Deshalb kann es irreführend sein, die Schlagzeilen-Gebühren zweier Händler zu vergleichen, ohne ihre Branchen zu verstehen. Wer jährlich 20 Mio. $ abwickelt, ist für einen Acquirer nicht automatisch genauso attraktiv wie ein anderes Konto mit demselben Volumen.
Volumen bringt Aufmerksamkeit. Bankfähiges Volumen bringt Verhandlungsmacht.
Deine Branche kannst du nicht wegverhandeln. Dein Konto kannst du verbessern.
Ein Reiseunternehmen kann nicht ändern, dass Kunden zahlen, bevor sie reisen. Ein Abo-Unternehmen kann nicht auf wiederkehrende Abrechnung verzichten und trotzdem ein Abo-Unternehmen bleiben.
Was diese Unternehmen verbessern können, ist die Qualität des Kontos, das sie der Risikoprüfung vorlegen.
Stabile finanzielle Ergebnisse und ausreichende Liquidität können zeigen, dass du Erstattungs- und Rückbuchungsverpflichtungen erfüllen kannst. Starke Betrugskontrollen und niedrige Rückbuchungszahlen belegen die Qualität deiner Transaktionen. Klare Abrechnungsbezeichnungen, Kündigungsprozesse und ein reaktionsschneller Kundenservice können vermeidbare Rückbuchungen reduzieren.
Eine saubere Abwicklungshistorie wird zu deinem wertvollsten Kapital. Stabiles Volumen und eine vorhersehbare Rückbuchungsentwicklung geben potenziellen Anbietern mehr Belege, um den Händler zu bewerten.
Händler sollten außerdem prüfen, ob der vom Acquirer zugewiesene MCC ihre hauptsächliche Geschäftstätigkeit korrekt abbildet – besonders wenn sich das Geschäftsmodell verändert hat oder das Unternehmen mehrere klar getrennte Geschäftsbereiche betreibt. Die Wahl des MCC ist nicht dafür gedacht, Anforderungen der Risikoprüfung zu umgehen.
Das Fazit von Compaytence
Dein MCC entscheidet nicht über dein Schicksal bei einem Zahlungsdienstleister, aber er legt den Kontext fest, in dem dein Konto bewertet wird.
Für Händler in Kategorien, die genauer geprüft werden, bedeutet Zahlungsoptimierung mehr, als ein paar Basispunkte bei der Gebühr herauszuhandeln. Rückbuchungsquote, Risiko aus künftiger Leistungserbringung, Finanzkraft, Betrugskontrollen und der Zugang zu alternativen Acquiring-Beziehungen können alle beeinflussen, welche Konditionen dem Unternehmen zur Verfügung stehen.
Und das führt zu einem der nützlicheren Prinzipien im Zahlungsverkehr:
Die besten Abwicklungskonditionen folgen in der Regel der Verhandlungsmacht. Verhandlungsmacht folgt den Optionen. Und Optionen hängen zum Teil davon ab, wie wohl sich der Acquiring-Markt dabei fühlt, dein Unternehmen in der Risikoprüfung zu akzeptieren.
Quellen und weiterführende Literatur
International Organization for Standardization (ISO): ISO 18245, Retail financial services — Merchant category codes.
Visa: Visa Core Rules and Visa Product and Service Rules, einschließlich der Anforderungen an Händlerklassifizierung, Akzeptanz und Acquiring.
Mastercard: Mastercard Rules und Transaction Processing Rules, einschließlich der Anforderungen an Händlerkategorie, Registrierung und Acquiring.
Richtlinien von Zahlungsdienstleistern und Acquirern: Einzelne Anbieter haben zusätzlich zu den Anforderungen der Kartennetzwerke eigene Richtlinien für verbotene, eingeschränkte und risikoreichere Geschäftsfelder. Verfügbarkeit und Behandlung in der Risikoprüfung unterscheiden sich daher je nach Anbieter.
The Compaytence Brief behandelt die Infrastruktur, Wirtschaftlichkeit und Strategie hinter Zahlungsverkehr und Banking.