
Die meisten Checkout-Optimierungen zielen darauf ab, Reibung zu beseitigen: weniger Felder, schnellere Seiten, klarere Angebote. Für international tätige Unternehmen beginnt der Checkout, den deine Käufer wollen, aber mit etwas Grundlegenderem: zu verstehen, wie sie tatsächlich bezahlen möchten.
Das ändert sich drastisch, sobald du Grenzen überschreitest. Ein Bezahlerlebnis, das auf Karten aufbaut, wirkt aus US-Sicht vielleicht vollständig, aber in vielen großen E-Commerce-Märkten sind Karten nicht der wichtigste Weg, online zu bezahlen. Ein Kunde kann kaufbereit im Checkout ankommen, auf keinerlei technisches Problem stoßen und trotzdem abbrechen, weil die Zahlungsart, die er erwartet hat, schlicht fehlt.
Stripe hat die Auswirkung 2025 beziffert. In einem Holdback-Experiment über seine Optimized Checkout Suite verzeichneten Händler, die neben Karten mindestens eine relevante Zahlungsart anboten, 12 % mehr Umsatz und 7,4 % mehr Conversion. Die Ergebnisse auf Marktebene waren noch deutlicher: BLIK steigerte die Conversion in Polen um 46 %, iDEAL in den Niederlanden um 39 % und Alipay in China um 91 %.
Das sind keine Umfrageergebnisse darüber, was Verbraucher angeblich bevorzugen. Sie zeigen, was mit der tatsächlichen Checkout-Performance passiert ist, als die gewohnte Zahlungsart des Käufers auftauchte.
Karten sind nicht überall der Standard
Das Zahlungsverhalten unterscheidet sich von Markt zu Markt drastisch. Der Global Payments Report 2026 von Worldpay zeigt: Während Karten in einigen Ländern dominieren, machen sie in vielen anderen weniger als die Hälfte des E-Commerce-Transaktionswerts aus.
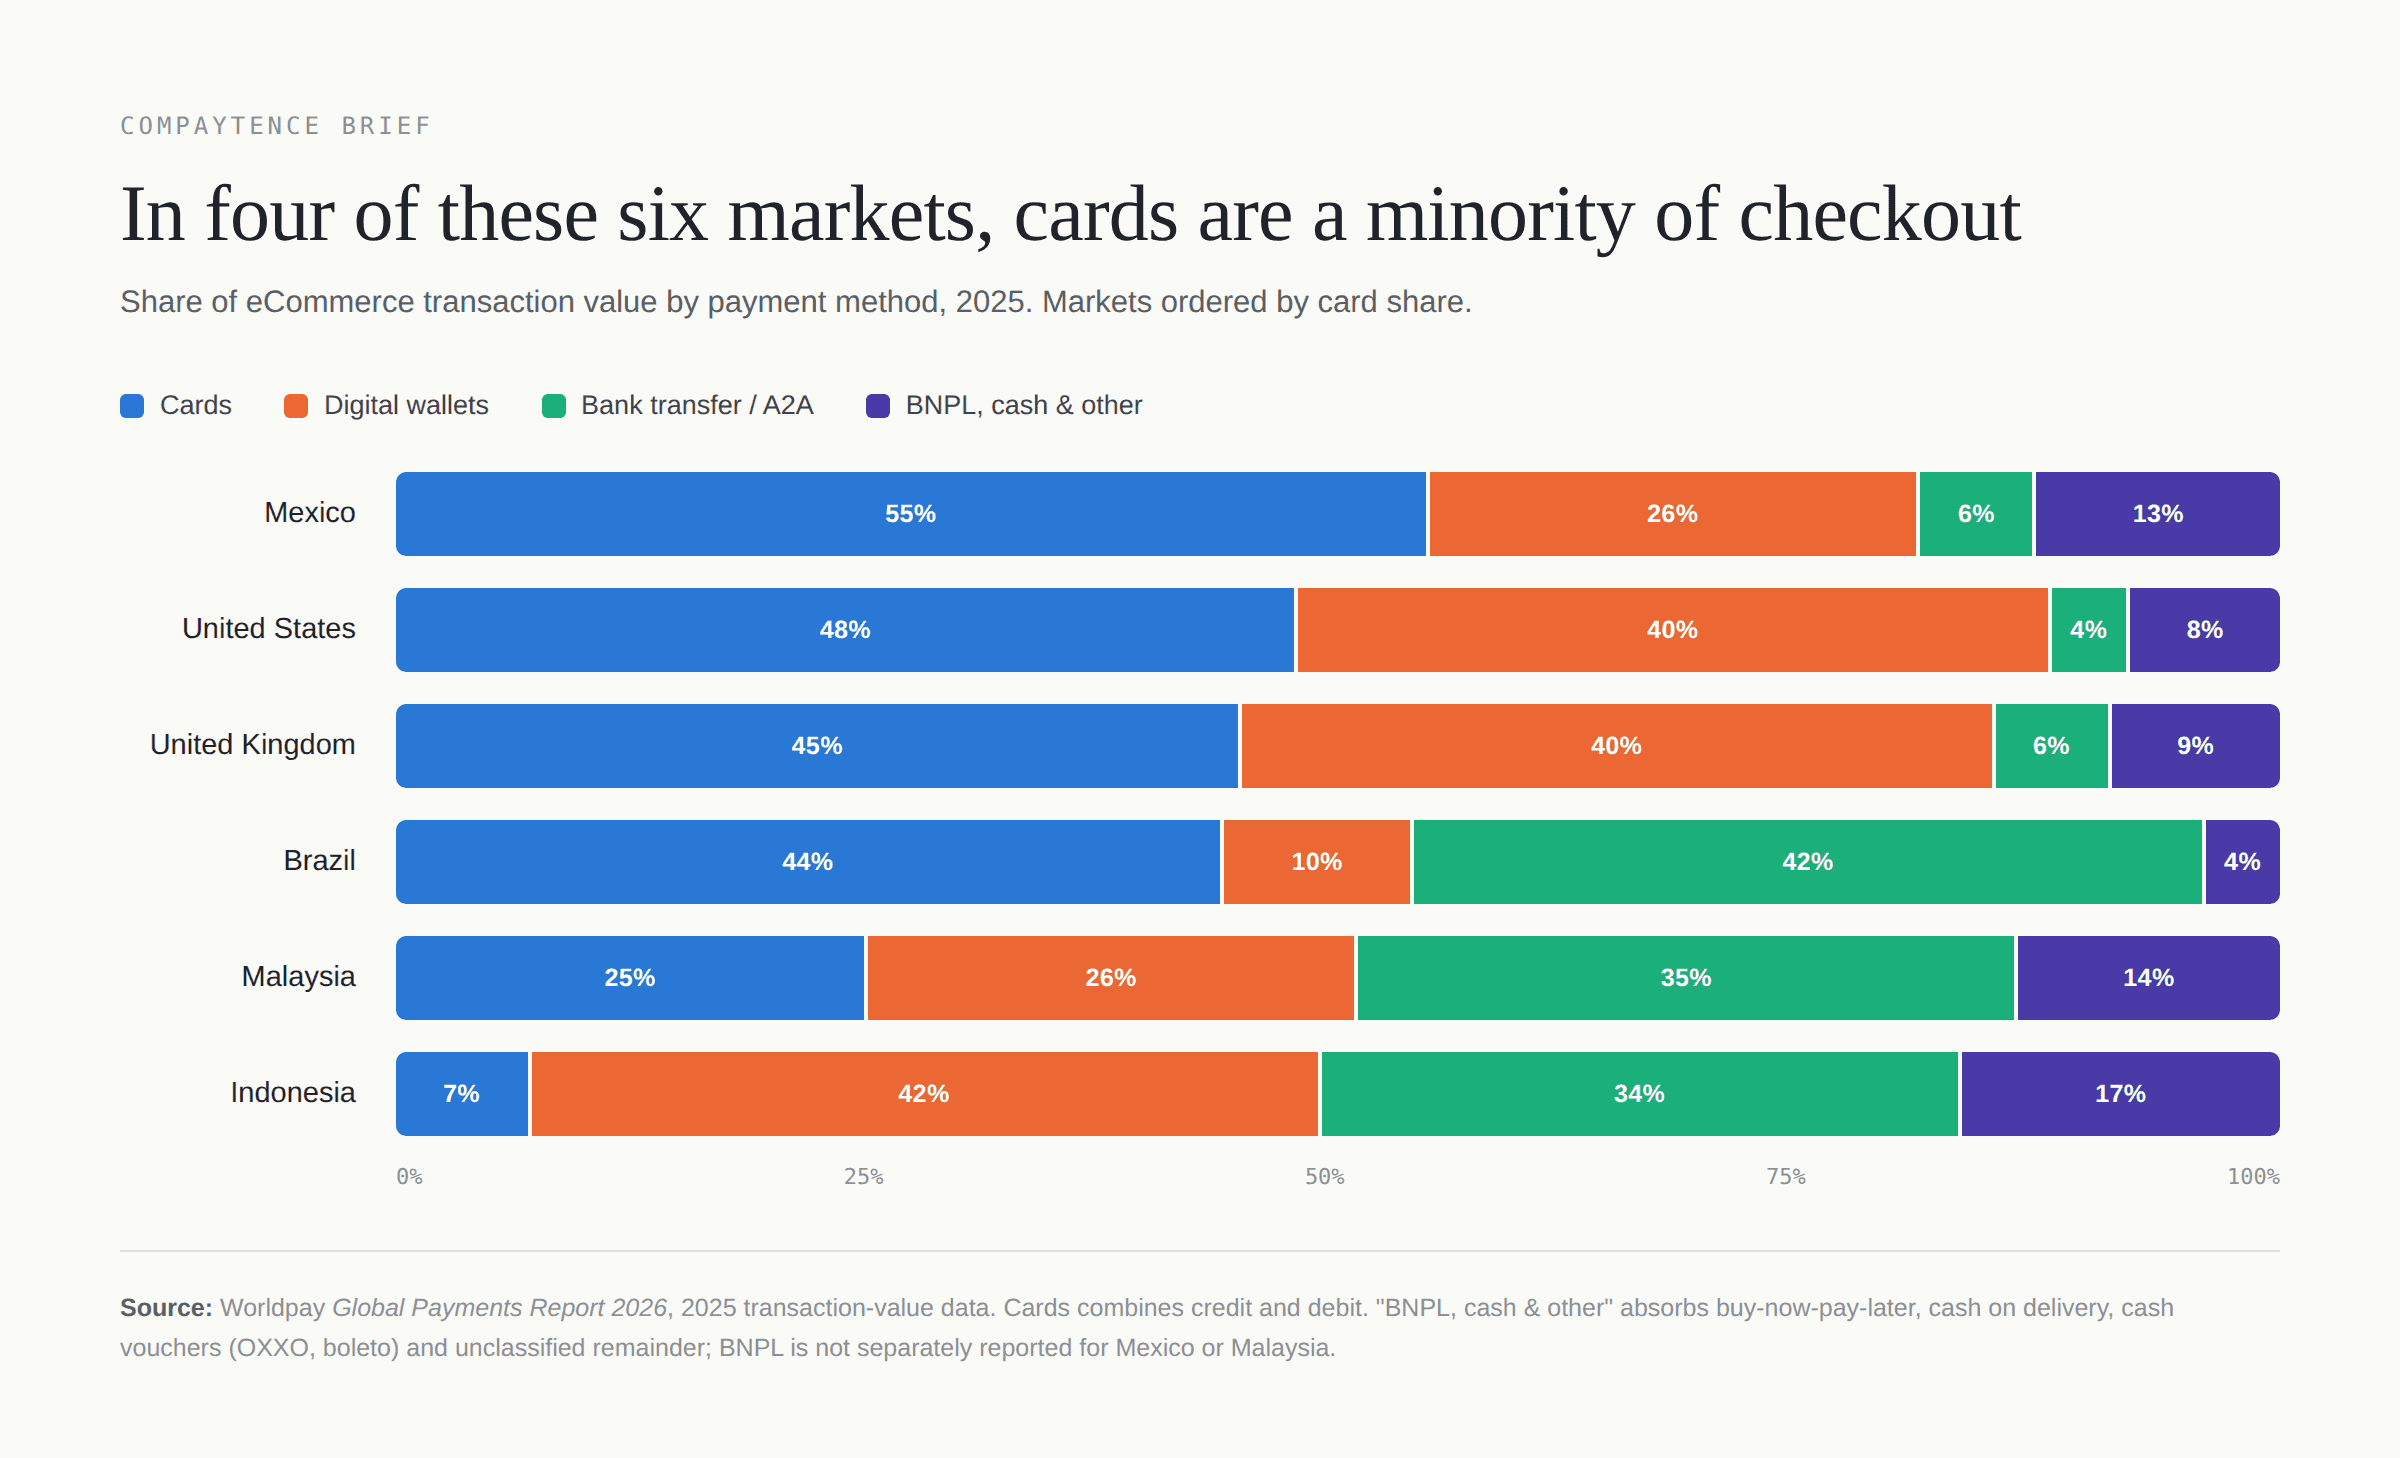
Anteil am E-Commerce-Transaktionswert nach Zahlungsart, 2025
Der Kontrast ist deutlich. Karten machen in Mexiko 55 % des E-Commerce-Transaktionswerts aus, in Brasilien aber nur 44 %, in Malaysia 25 % und in Indonesien 7 %. Selbst in den USA und im Vereinigten Königreich liegen Karten laut den Daten von Worldpay unter der Hälfte des E-Commerce-Transaktionswerts. Je geringer der Kartenanteil, desto mehr verschiebt sich das Gewicht zu digitalen Wallets, Banküberweisungen und Account-to-Account-Zahlungen sowie anderen lokalen Zahlungsarten.
Der Blick auf Kategorien erzählt aber nur einen Teil der Geschichte. In mehreren wichtigen Märkten ist eine bestimmte lokale Zahlungsart oder ein bestimmtes Zahlungsverhalten fest darin verankert, wie Verbraucher online einkaufen.
Markt | Dominierende Zahlungsart | Anteil | Quelle |
|---|---|---|---|
Niederlande | iDEAL | 71 % der Online-Transaktionen | Betaalvereniging Nederland, 2025 |
Polen | Account-to-Account (überwiegend BLIK) | 70 % des E-Commerce-Werts | Worldpay GPR 2025 |
Indien | UPI-basierte Wallets | 68 % des Online-Werts | Worldpay GPR 2026 |
Brasilien | Pix | 42 %, vor Kreditkarten mit 41 % | PCMI / Worldpay, 2025 |
Deutschland | PayPal 28,7 %, Kauf auf Rechnung 26,1 % | Karten folgen mit 13,7 % | EHI Retail Institute, 2025 |
Deutschland fällt besonders auf. Kauf auf Rechnung allein bringt mehr deutschen Online-Umsatz als alle Kartensysteme zusammen. In den Niederlanden entfallen 71 % der Online-Transaktionen auf iDEAL, und in Polen und Indien konzentriert sich das Zahlungsverhalten ähnlich stark auf Account-to-Account-Zahlungen und UPI-basierte Wallets.
Für einen international tätigen Händler heißt das nicht, dass Karten keine Rolle mehr spielen. Es heißt, dass „Wir akzeptieren Karten“ und „Unsere Kunden können so bezahlen, wie sie es erwarten“ zunehmend zwei verschiedene Dinge sind.
Dieser Unterschied ist in deinen Daten außerdem schwer zu erkennen. Eine abgelehnte Karte erzeugt ein Zahlungsereignis, das sich untersuchen lässt. Ein Käufer, der im Checkout ankommt, seine gewohnte Zahlungsart nicht findet und geht, erzeugt kein vergleichbares Signal. Das Dashboard verzeichnet einfach einen weiteren abgebrochenen Checkout.
Die richtige Zahlungsart hinzuzufügen ist nicht immer nur ein Schalter
Sobald du eine fehlende Zahlungsart erkannt hast, liegt es nahe, sie hinzuzufügen. Genau hier trifft Zahlungsstrategie auf Infrastruktur, denn was dein Zahlungsdienstleister unterstützt und was du einem Kunden tatsächlich anbieten kannst, ist nicht immer dasselbe.
Die erste Einschränkung ist deine Commerce-Plattform. Shopify Payments unterstützt eine breite Palette lokaler Zahlungsarten, darunter iDEAL, Bancontact, BLIK, Przelewy24, Swish und MobilePay, und kann sie je nach Markt des Kunden anzeigen. WooCommerce gibt Händlern deutlich mehr Freiheit, Gateways zu kombinieren. ClickFunnels bringt Einschränkungen bei Währungen und Checkout-Abläufen mit, die beeinflussen können, welche Zahlungsarten praktikabel sind, besonders bei Abonnements. Kajabi unterstützt mehrere Zahlungsdienstleister, aber aus der Dokumentation geht nicht klar hervor, ob lokale Zahlungsarten mit Weiterleitung unterstützt werden.
Dann kommt die weniger offensichtliche Einschränkung: wo dein Unternehmen registriert ist.
Stripe zum Beispiel erlaubt einem Konto mit US-Gesellschaft, iDEAL, Bancontact, Przelewy24, SEPA-Lastschrift und Klarna zu akzeptieren. Für iDEAL brauchst du also nicht unbedingt eine niederländische Gesellschaft. BLIK, Swish und MobilePay sind dagegen auf Unternehmensstandorte im EWR beschränkt.

Pix zeigt, wie schnell sich die Antwort je nach Zahlungsdienstleister ändern kann. Adyen verlangt für Pix eine lokale brasilianische Gesellschaft, während Stripe berechtigten US-Konten einen grenzüberschreitenden Weg über EBANX bietet. Gleiche Zahlungsart, gleicher brasilianischer Käufer, aber eine ganz andere Antwort, je nachdem, welcher Zahlungsdienstleister und welche Gesellschaft hinter dem Checkout stehen.
Deshalb reicht die Frage „Unterstützt unser Zahlungsdienstleister diese Zahlungsart?“ nicht aus. Die bessere Frage lautet: Kann unsere Gesellschaft sie über unseren Zahlungsdienstleister und unsere Plattform diesem Kunden tatsächlich anbieten?
Wenn die Gesellschaft zur Hürde wird
Wenn deine bestehende Struktur keinen Zugang zu einem wichtigen Markt oder einer wichtigen Zahlungsart hat, ist eine lokale Gründung nicht automatisch die Antwort. Es gibt andere Wege, deine Zahlungsabdeckung zu erweitern, und zwei der gängigsten sind Merchant of Record und lokales Acquiring.
Ein Merchant of Record wird zum rechtlichen Verkäufer und übernimmt die Verantwortung für Bereiche wie die Erhebung und Abführung von Steuern, Compliance und den Zugang zu Zahlungsarten. Paddle und Lemon Squeezy werben beide mit Preisen von 5 % + 0,50 $ pro Transaktion. Der Kompromiss ist relativ einfach: Du zahlst pro Transaktion mehr und lagerst dafür einen erheblichen Teil des Infrastruktur- und Compliance-Aufwands aus.
Lokales Acquiring löst ein anderes Problem. Du bleibst der Verkäufer, während ein Acquirer mit lokalen Lizenzen die Transaktion näher am Markt des Kunden abwickelt. Das kann deine geografische Reichweite vergrößern und die Autorisierungsrate verbessern. Checkout.com meldete in Beispielen mit lokalem Acquiring höhere Akzeptanzraten von 4,6 % für THG Ingenuity und 4,15 % für Vinted, während FlixBus Ablehnungen durch US-Banken mit lokalem Acquiring über Adyen um 21 % senkte.
Die richtige Struktur hängt vom Markt, deinem Volumen und davon ab, wie viel Kontrolle du behalten willst. Wichtig ist: Eine weitere Gesellschaft in einem anderen Land zu gründen, ist nur ein Werkzeug von vielen.
Fang bei deinem Traffic an, nicht bei deinem Umsatz
Wenn du die Lücken bei den Zahlungsarten in deinem Unternehmen finden willst, sortiere die Länder nicht zuerst nach Umsatz. Sortiere sie nach Sitzungen.
Der Umsatz zeigt dir, wo Kunden erfolgreich gekauft haben. Er kann Märkte verbergen, in denen viele potenzielle Kunden ankommen, den Checkout aber nie abschließen. Der Traffic ist ein besserer Ausgangspunkt, um Märkte zu finden, in denen fehlende Zahlungsarten die Conversion drücken, bevor überhaupt eine Transaktion versucht wird.
Nimm deine fünf Märkte mit dem meisten Traffic und vergleiche die Zahlungsarten, die Verbraucher dort tatsächlich nutzen, mit dem, was deine aktuelle Plattform, dein Zahlungsdienstleister und deine Gesellschaft anbieten können. Die Lücken fallen meist in eine von drei Kategorien: Konfiguration, Infrastruktur oder Gesellschaft.

Ein Konfigurationsproblem lässt sich vielleicht an einem Nachmittag lösen. Ein Infrastrukturproblem kann einen weiteren Zahlungsdienstleister oder eine lokale Acquiring-Beziehung erfordern. Ein Gesellschaftsproblem kann die Wirtschaftlichkeit des Markteintritts komplett verändern. Wichtig ist, dass du weißt, welches Problem du tatsächlich hast, bevor du anfängst, deinen Stack umzubauen.
Denn der teuerste Zahlungsausfall ist nicht immer eine abgelehnte Transaktion. Manchmal ist es die Transaktion, die der Kunde nie versucht.
Wie Compaytence dabei hilft
Ein Zahlungsaudit von Compaytence gleicht die Herkunft deiner Kunden mit dem ab, was deine bestehende Plattform, deine Zahlungsdienstleister und deine Gesellschaftsstruktur tatsächlich unterstützen können. Wir ermitteln, welche Lücken sich per Konfiguration schließen lassen, welche eine andere Zahlungsinfrastruktur erfordern und welche wirklich eine neue Gesellschaft rechtfertigen.
Wenn US-Infrastruktur Teil der Lösung ist, koordiniert die Compaytence U.S. Expansion Suite Gründung, EIN, Bankkonto und Onboarding beim Zahlungsdienstleister als ein gemeinsames Projekt.
Gespräch buchen →
Quellen
Stripe, “Testing the conversion impact of 50+ global payment methods,” April 2025
Worldpay / Global Payments, Global Payments Report 2026
Worldpay, Global Payments Report 2025
Betaalvereniging Nederland, Zahlungsstatistik 2025
EHI Retail Institute, Online-Payment 2026
PCMI / EBANX, Beyond Borders 2026
Stripe-Dokumentation zu unterstützten Zahlungsarten
Adyen-Dokumentation zu Zahlungsarten und lokalem Acquiring
Zahlungsdokumentation von Shopify, ClickFunnels, WooCommerce und Kajabi
Fallstudien von Checkout.com
Preise und Merchant-of-Record-Dokumentation von Paddle und Lemon Squeezy