
Nur 20 % der Unternehmen, die über Grenzen hinweg verkaufen, haben direkten Zugang zu einem lokalen Acquirer in ihrem stärksten Auslandsmarkt — so eine Untersuchung von Oxford Economics. Die anderen 80 % leiten jeden grenzüberschreitenden Verkauf über ihr eigenes heimisches Händlerkonto, also über das Konto am Sitz ihres Unternehmens. Ein deutsches Unternehmen, das viel in die USA verkauft, wickelt jeden dieser Verkäufe weiterhin über sein deutsches Händlerkonto ab. Amerikanische Käufer gelten damit bei jeder Transaktion als grenzüberschreitendes Risiko: höhere Ablehnungsquoten, mehr Reibung im Checkout und harte Grenzen, in welche Länder dieses Konto überhaupt verkaufen darf.
Teilweise liegt das an der Regulierung. Eine in einem Land erteilte Zahlungslizenz gilt in der Regel nur dort oder im zugehörigen Wirtschaftsraum, über einen Mechanismus namens Passporting. Als das Vereinigte Königreich 2021 die EU verließ, verlor das Londoner Fintech Soldo die Passporting-Rechte, mit denen seine britische Lizenz EU-Kunden abdeckte, und musste allein zum Weiterbetrieb eine zweite, vollständig lizenzierte E-Geld-Gesellschaft in Irland aufbauen. Das ist die extreme Variante eines Problems, das jedem grenzüberschreitenden Verkäufer in kleinerem Maßstab begegnet: Ein einzelnes Konto ist für genau eine Region lizenziert, bepreist und geleitet.
Der Umweg über Hongkong
Hongkongs Handelsregister erreichte 2025 die Marke von 1,55 Millionen Unternehmen — in einer Stadt mit 7,5 Millionen Einwohnern. Ein erheblicher Teil davon wurde von Gründerinnen und Gründern angemeldet, die nie dort gewesen sind, und zwar gezielt wegen des Bankzugangs, nicht um im lokalen Markt zu verkaufen. Eine Gesellschaft in Hongkong qualifiziert sich für Mehrwährungskonten bei Anbietern wie Airwallex und Wise. Diese Konten stellen lokale Einzugsdaten bereit — eine US-Routing-Nummer, eine EU-IBAN, eine britische Sort Code —, sodass internationale Kundschaft so zahlt, wie sie bei einem heimischen Verkäufer zahlen würde. Gewinne, die außerhalb Hongkongs erzielt werden, bleiben unter dem dortigen Territorialprinzip weitgehend unbesteuert, und der gute Ruf des Bankenplatzes erleichtert die Kontoeröffnung gegenüber Standorten mit weniger Vertrauen.
Für Einzug und Währungshaltung ist das ein echter Fortschritt gegenüber einem einzelnen Händlerkonto im Heimatland. Es ändert aber nichts daran, welche Acquiring-Bank die Kartenzahlung abwickelt — und genau dieser Teil entscheidet über Freigabequoten und Conversion im Checkout.
Wo sich die Freigabequoten bewegen
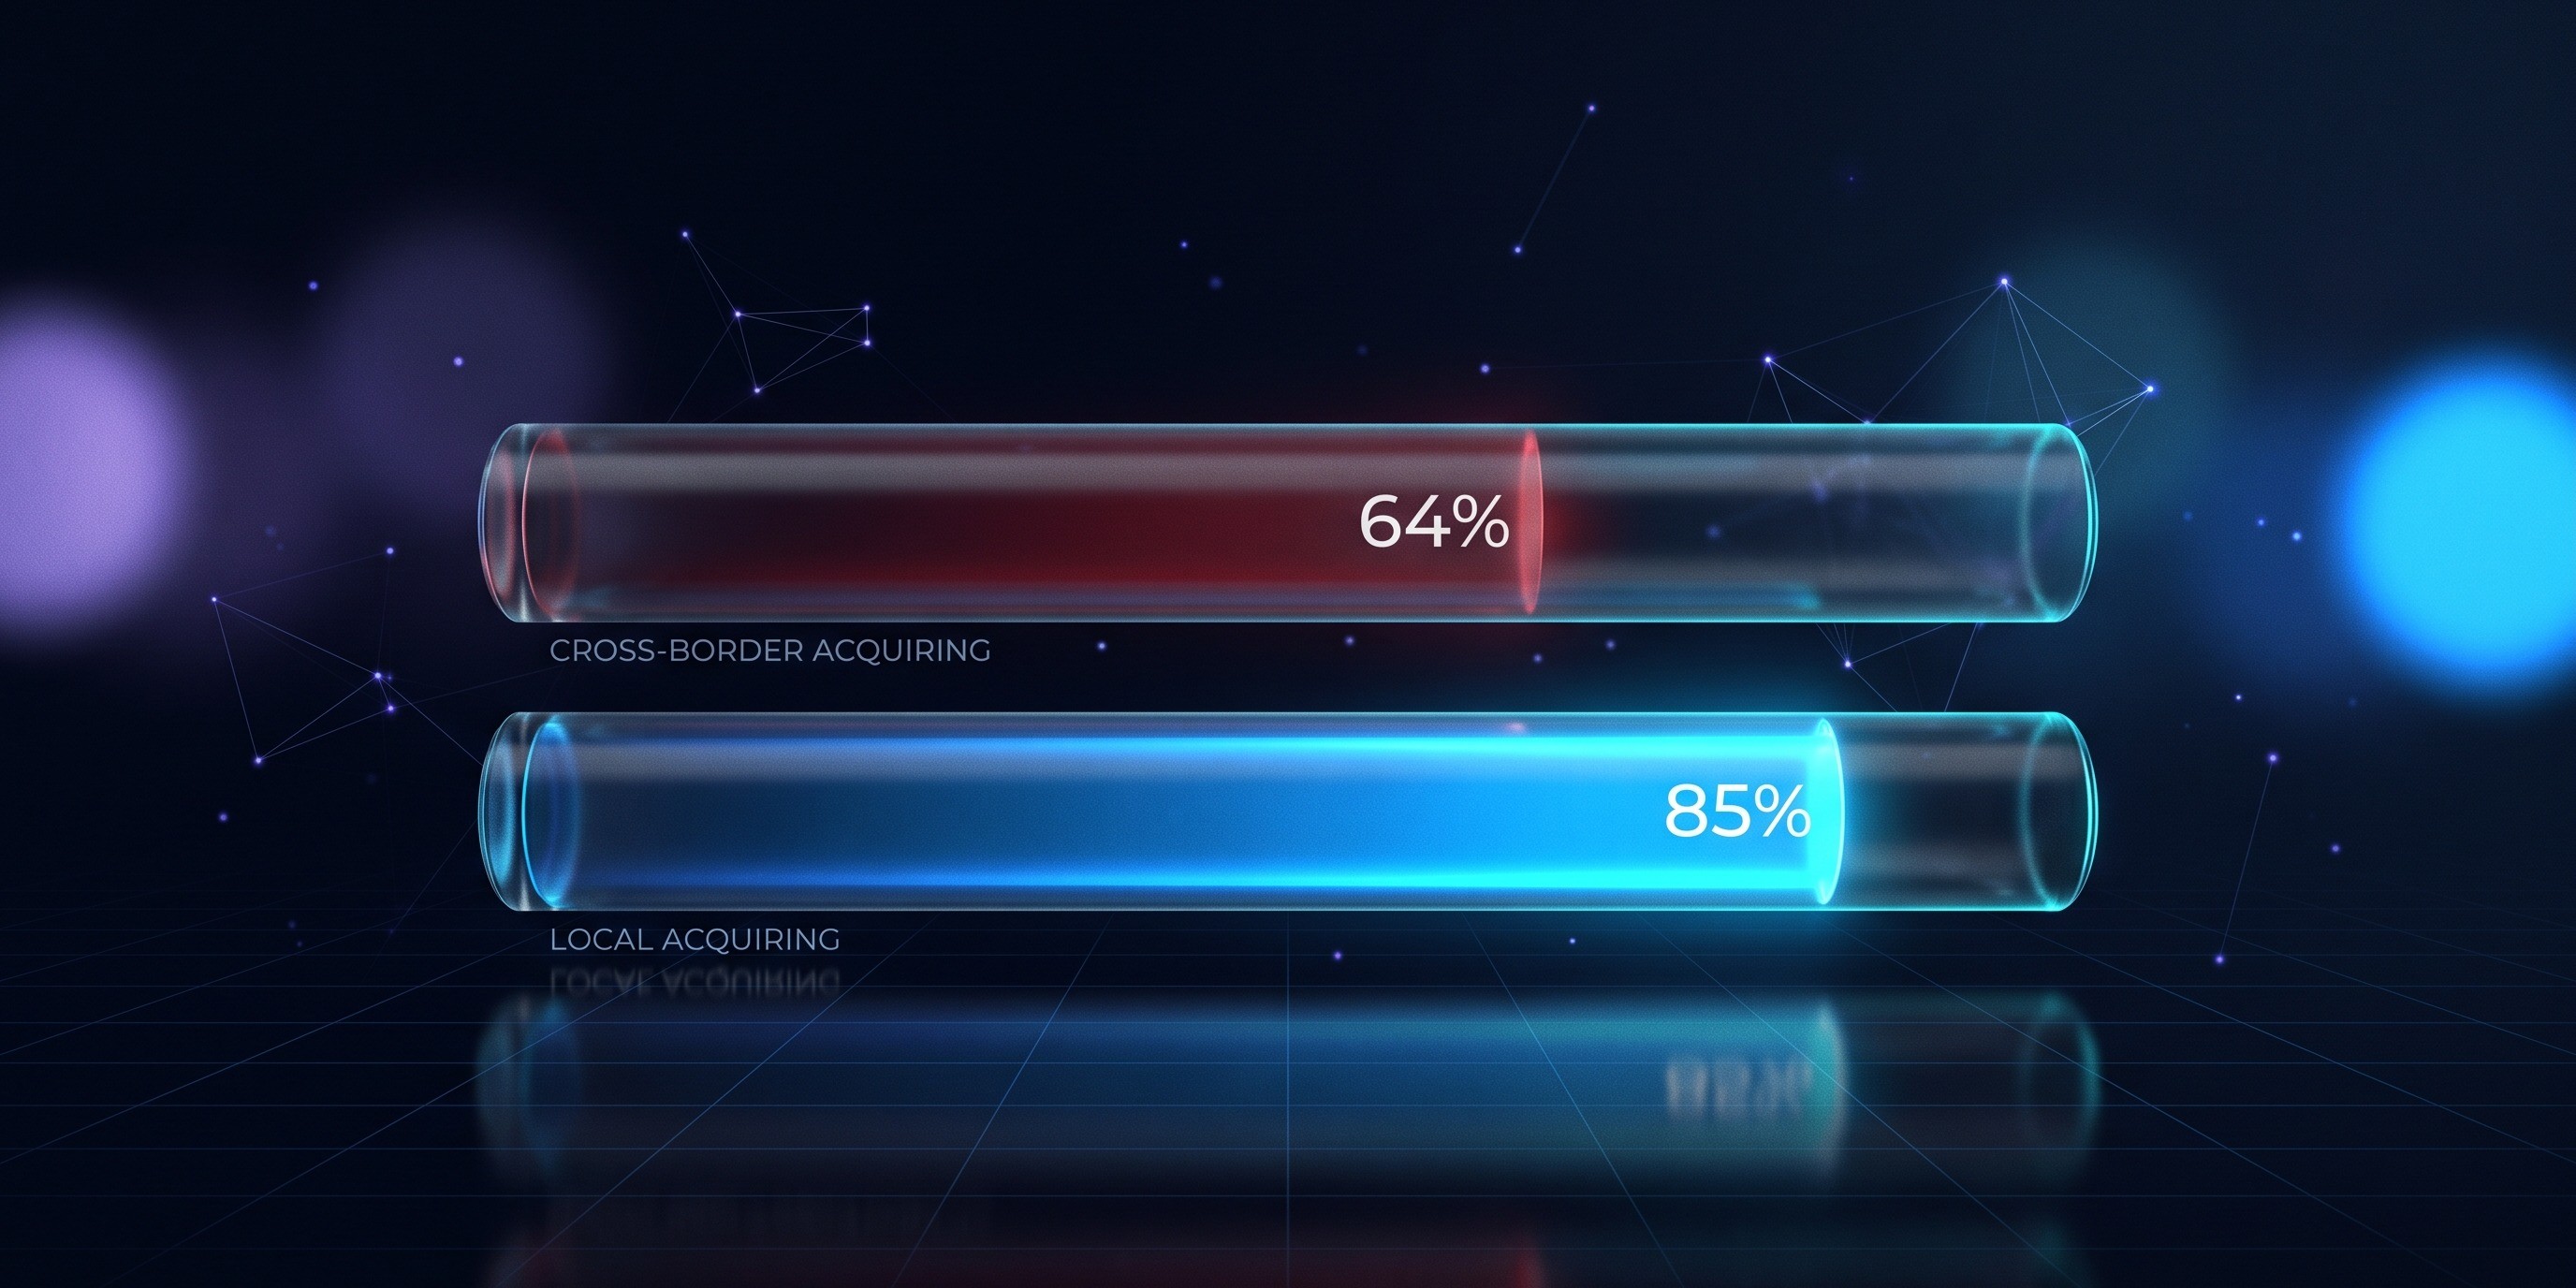
Lokales Acquiring bedeutet, dass die Transaktion über eine Bank läuft, die im Land der Karteninhaberin tätig ist, sodass die ausgebende Bank die Anfrage als inländisch statt als ausländisch liest. Dieses Detail ist der größte einzelne Hebel auf die Freigabequote selbst. Lokales Acquiring kann Quoten, die bei Mitte 60 % festhängen, auf gesunde 85 % heben.
Die Conversion im Checkout zieht mit. Unternehmen, die lokale Zahlungsarten anbieten, sehen laut einer Untersuchung von PPRO aus dem Jahr 2026 rund 7,4 % mehr Conversion und 12 % mehr Umsatz. Das kommt zu den Ablehnungen hinzu, die auf der Abwicklungsseite ohnehin passieren. Lokales Acquiring ist das Stück, das beides gleichzeitig angeht, und zwar direkt in dem Markt, in dem der Verkauf stattfindet.
Mieten statt bauen
Ein Merchant of Record funktioniert noch anders. Ein MoR wird in jedem Markt selbst zum rechtlichen Verkäufer und übernimmt:
Erhebung und Abführung von Umsatzsteuer und Mehrwertsteuer
Haftung für Chargebacks und Streitfälle
lokale Compliance und PCI-Pflichten
Währungsumrechnung bei der Transaktion
Die dahinterstehende Marke behält dabei ihr Produkt, ihr Marketing und ihre Kundenbeziehung. Anbieter wie Paddle, FastSpring und ähnliche können einen Verkäufer in einem neuen Land in Wochen statt Monaten live bringen, ohne neue Gesellschaft, ohne neue Bankbeziehung und ohne lokale Acquiring-Vereinbarung.
Dieses Tempo kostet Geld. MoR-Anbieter verlangen typischerweise 3 % bis 10 % des Transaktionswerts. Das liegt deutlich über dem, was derselbe Verkauf über ein eigenes lokales Acquiring kosten würde, sobald das Volumen in diesem Markt die Investition rechtfertigt. Die meisten Verkäufer, die einen MoR nutzen, wählen ihn nicht dauerhaft. Es ist der schnellste Weg zu testen, ob ein Markt den größeren Aufwand aus Gesellschaftsgründung und lokalem Acquiring wert ist. Das übliche Muster: dort starten und dann die stärksten Märkte auf eigene Infrastruktur umstellen, sobald sie sich bewährt haben.
Die USA sind meist der Markt, der sich lohnt
Für die meisten, die dieses Vorgehen wählen, kippt die Rechnung zuerst in den USA. Dort sitzt oft die größte Käuferkonzentration außerhalb der eigenen Gesellschaft — und genau dort summiert sich der Anteil, den ein MoR pro Verkauf einbehält.
Die Compaytence U.S. Expansion Suite deckt genau das ab: Gründung einer US-Gesellschaft, ein vollständig online eröffnetes US-Bankkonto mit Einlagensicherung (FDIC) und Zahlungsabwicklung über lokales Acquiring, mit Analyse der Freigabequoten und Chargeback-Schutz. Amerikanische Käufer werden dann nicht länger als ausländischer Sonderfall auf dem Konto eines anderen bepreist und abgewickelt. Wenn US-Verkäufe schon einen erheblichen Teil deines Volumens ausmachen und du sie noch über ein einzelnes heimisches Konto oder einen MoR leitest, lohnt sich eine konkrete Rechnung.
Quellen: Checkout.com mit Oxford Economics, „What is local acquiring and what are the benefits for businesses?“; TechCrunch zur irischen E-Geld-Lizenz von Soldo (2019); PPRO, Untersuchung zu lokalen Zahlungsarten und Conversion (2026); Paddle, „What is a merchant of record (MoR) and why use one for payments and sales tax?“