
An Kundschaft im Ausland zu verkaufen kostet an Gebühren der Kartennetzwerke rund 15 Mal mehr als ein Verkauf an jemanden um die Ecke — und bis dieses Jahr hatte niemand diese Differenz tatsächlich beziffert. Im März 2026 tat es die Reserve Bank of Australia: Die Gebühren für grenzüberschreitendes Acquiring lagen bei 158,2 Basispunkten des Transaktionswerts, gegenüber 10,5 Basispunkten bei Inlandsverkäufen. Acquirer geben diese Kosten direkt an Händler weiter, es ist also am Ende deine Gebühr, nicht ihre.
Was den Befund wirken lässt, ist die Größenordnung. Grenzüberschreitende Verkäufe sind nur ein Bruchteil des gesamten Kartenvolumens, dennoch zogen australische Acquirer 514,2 Millionen australische Dollar an grenzüberschreitenden Netzwerkgebühren von Händlern ein, gegenüber 992,1 Millionen im Inland. Aus einem kleinen Anteil der Transaktionen kam also mehr als die Hälfte dessen, was die gesamte Inlandsbasis einbrachte. Bei diesen grenzüberschreitenden Verkäufen allein verschlangen die Netzwerkgebühren 58 % der gesamten Händlergebühr.
Händler bekommen diese Kosten erst jetzt zu sehen — und nur in Australien. Vorher war sie in der Abwicklung eingebettet und wurde einfach getragen. Nun ist sie eine Pflichtangabe.
Die RBA verpflichtet die in Australien tätigen Kartennetzwerke, darunter Visa und Mastercard, bis zum 1. April 2027 sogenannte „Scheme Fee Roadmaps“ zu veröffentlichen, damit Händler dort diese Aufschlüsselung sehen können. Das ist ein Land und ein Regulierer. Kein anderer Markt hat bisher eine vergleichbare Regel. Und der Aufschlag selbst ist weder auf Australien noch auf Netzwerkgebühren begrenzt. Er steckt gerade jetzt in deinen Abrechnungen, ob ihn dir jemand zeigen muss oder nicht.
Die Gebühr, die du siehst, und die, die du nicht siehst
Internationale Verkäufe tragen zwei verschiedene Kosten, die auf deiner Abrechnung wie eine einzige Gebühr erscheinen.
Grenzüberschreitende Netzwerkgebühr. Das ist, was die RBA gemessen hat: Visa, Mastercard oder ein anderes Netzwerk berechnet zusätzlich, wenn das Ausgabeland der Karte vom Land des Händlers abweicht, unabhängig von der Währung. Sie wird ausgewiesen, wenn man weiß, wo man suchen muss.
Aufschlag auf die Währungsumrechnung. Eine separate Gebühr der Bank oder des Anbieters, der die Umrechnung durchführt, wenn ein Verkauf in einer Währung in eine andere abgewickelt wird — aufgeschlagen auf den Interbankenkurs, üblicherweise 1 bis 4 % je Anbieter. Dafür gibt es keine eigene Zeile. Es bedeutet nur, dass weniger auf deinem Konto landet, als der tatsächliche Mittelkurs des Tages ergeben hätte.
Läuft ein internationaler Verkauf durch beide Schichten, summieren sie sich. Eine grenzüberschreitende Netzwerkgebühr plus ein Umrechnungsaufschlag auf derselben Transaktion ist Alltag, nicht Ausnahme.
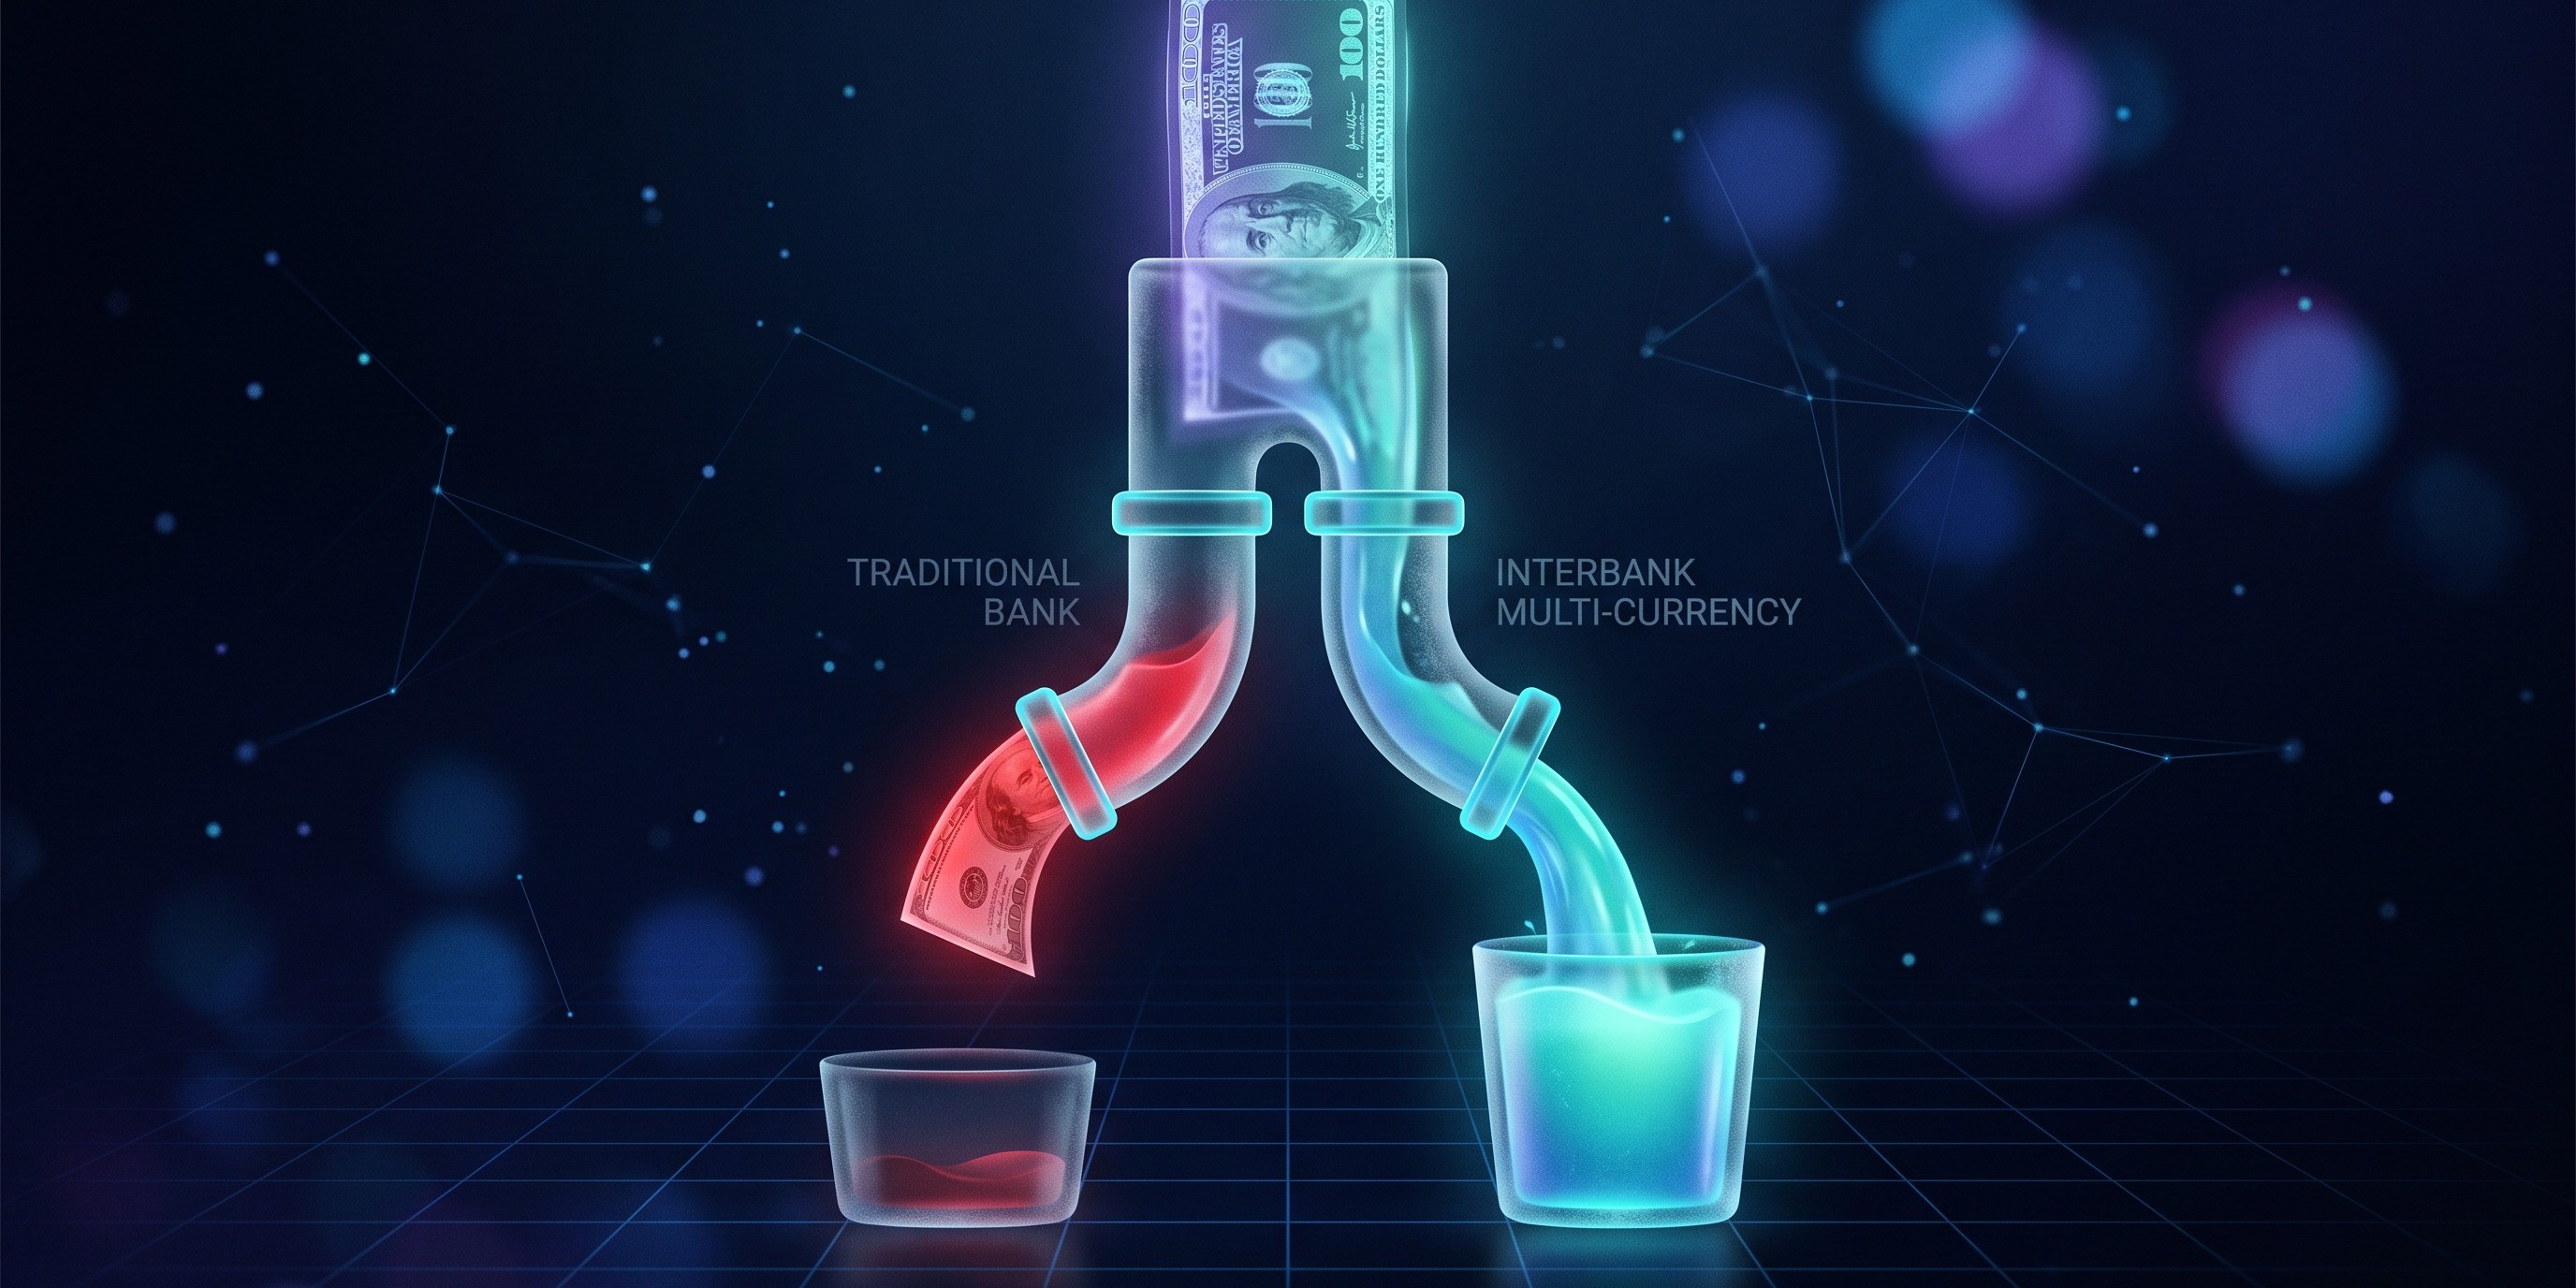
Die Rechnung in Zahlen
Bei einer Umrechnung von 100 Dollar wirkt die Lücke wie Kleingeld. Durch eine klassische Bankmarge plus eine übliche Umrechnungsgebühr können über 11 Dollar zusammenkommen. Dieselben 100 Dollar über ein Mehrwährungskonto zu nahe am Interbankenkurs gerechnet, und der Verlust liegt unter einem Dollar.
Skaliere dieselbe Lücke auf eine Million Dollar internationaler Jahresumsätze bei einem gewöhnlichen Aufschlag von 3 %, und 30.000 Dollar kommen einfach nie an. Es erscheint nicht als Aufwand. Es ist bloß nicht da, wenn abgerechnet wird.
Das ist keine Schreckensrechnung, sondern der normale Preis dafür, die Umrechnung standardmäßig der Bank hinter deinem Anbieter zu überlassen. Und er wächst linear mit — genau das macht ihn gefährlich: Eine Marke mit 200.000 Dollar internationalem Jahresumsatz verliert still 6.000 Dollar an einen Aufschlag von 3 %. Dieselbe Marke bei 2.000.000 Dollar verliert 60.000, beim exakt gleichen Satz, ohne dass eine einzige Entscheidung anders gefallen wäre. Niemand genehmigt diese Zahl. Sie wächst einfach an.
Warum es sich hält
Das Interbankenentgelt im Inland steht seit Jahren unter regulatorischem Druck, in der EU begrenzt, von der Fed geprüft und von Verfahren wie den laufenden US-Klagen gegen Visa und Mastercard begleitet. Die grenzüberschreitende Währungsumrechnung hat fast keinen dieser Druck erlebt — genau deshalb brauchte es einen Bericht einer Zentralbank, damit die Größe dieser Lücke überhaupt sichtbar wurde. Zu prüfen, welchen Kurs du tatsächlich bekommen hast, gemessen am Marktkurs des Verkaufstags, gehört nicht zur Standardberichterstattung, und Anbieter haben wenig Anreiz, es zu ergänzen.

Wie du das selbst prüfst
Diese Prüfung braucht keine neue Software. Hol eine aktuelle Abrechnung für einen internationalen Verkauf, finde den angewandten Wechselkurs und vergleiche ihn mit dem veröffentlichten Mittelkurs desselben Tages. Eine Lücke unter einem halben Prozent ist normal. Eine Lücke über ein oder zwei Prozent ist Marge, die jemand still behält. Multipliziere diese Lücke mit deinem monatlichen internationalen Volumen, und du hast die echte Zahl, nicht die theoretische.
Was du dagegen tun kannst
Zwei strukturelle Korrekturen greifen hier. Mehrwährungskonten, etwa bei Airwallex, erlauben dir, Auslandsumsätze in ihrer Originalwährung zu vereinnahmen und zu halten, statt eine automatische Umrechnung zu dem Kurs zu erzwingen, den die Bank an diesem Tag setzt. Du entscheidest also, wann und wie umgerechnet wird, statt die standardmäßig angewandte Marge zu tragen. Lokales Acquiring — die Abwicklungsregion an die Bankregion der Karteninhaberin anzupassen, statt jeden internationalen Verkauf über ein einzelnes Konto im Heimatland zu leiten — greift die Seite der grenzüberschreitenden Netzwerkgebühr direkt an, und genau dafür ist ein Setup aus US-Gesellschaft und US-Banking für international tätige Händler gebaut.
Beide Korrekturen beginnen mit derselben Prüfung: Kenne deinen tatsächlichen Kurs, bevor du entscheidest, ob sich eine Änderung lohnt. Wir arbeiten direkt mit Airwallex, um Händler auf solche Konten zu bringen. Wenn du eine echte Einschätzung willst, was deine internationalen Verkäufe dich tatsächlich kosten, ist das eine Prüfung, die wir gemeinsam machen können.
Quellen: Reserve Bank of Australia, „Review of Retail Payments Regulation, Phase 3 Conclusions Paper“ (März 2026); Airwallex, „What Are Cross-Border Fees and How to Avoid Them“.