
Wenn dein Unternehmen 1 Mio. $ im Monat abwickelt, landen bei einer Rückbuchungsquote von 1,5 % jeden Monat rund 15.000 $ Umsatz in Streitfällen. Und das ist nur der sichtbare Verlust. Rechne Gebühren der Zahlungsdienstleister, Strafen der Kartennetzwerke, verlorene Ware und die höheren Kosten dazu, die entstehen, wenn du als riskanter Händler eingestuft wirst – dann fressen Rückbuchungen den Gewinn auf, lange bevor du formal eine Schwelle der Kartennetzwerke überschreitest.
2026 lassen die Netzwerke Händlern noch weniger Spielraum für Fehler. Visa und Mastercard haben eigene Schwellenwerte und Überwachungsprogramme, aber der Druck wird auf dieselbe Weise weitergegeben: Acquirer wollen saubere Portfolios, und Händler mit hohen Streitfall- oder Betrugsquoten werden für sie teurer. Deshalb wird es immer wertvoller, eine Rückbuchung zu stoppen, bevor sie entsteht – und deshalb setzen immer mehr Betreiber auf Alerts.
Die Infrastruktur hinter diesen Alerts beginnt bei Visa und Mastercard. Die Netzwerke betreiben die zugrunde liegenden Alert- und Pre-Dispute-Produkte, die dann Anbietern zur Verfügung gestellt werden. Diese verpacken sie in die Services, die Händler nutzen.
Wem der Alert gehört, den du kaufst
Produkt | Eigentümer | Was es macht | Zeitfenster |
|---|---|---|---|
Ethoca Alerts | Mastercard (Ethoca) | Informiert dich über einen eingereichten Streitfall, damit du erstatten kannst, bevor daraus eine Rückbuchung wird | Teils nur 24 Stunden |
Verifi CDRN | Visa (Verifi) | Informiert dich über einen eingereichten Streitfall, damit du erstatten kannst, bevor daraus eine Rückbuchung wird | ca. 72 Stunden |
Visa RDR | Visa (Verifi) | Löst automatisch auf, wird oft genutzt, um Fälle mit den geringsten Beträgen zu erstatten. | Echtzeit |
Order Insight | Visa (Verifi) | Hilft dem Karteninhaber, die Belastung zu erkennen, bevor er den Streitfall abschließen kann, und stoppt etwa 40 % der Rückbuchungen. | Pre-Dispute |
Consumer Clarity | Mastercard (Ethoca) | Hilft dem Karteninhaber, die Belastung zu erkennen, bevor er den Streitfall abschließen kann, und kann Issuer verpflichten, die Clarity-Daten zu prüfen. | Pre-Dispute |
Visa und Mastercard lizenzieren diese Feeds. Alle Anbieter von Rückbuchungs-Alerts arbeiten mit derselben Netzwerk-Infrastruktur und können dadurch mehr leisten als die Alerts von Visa und Mastercard allein. Weil sie den Rohdaten-Feed mit Software und Service ergänzen, bekommst du Unterstützung bei Erstattungslogik, Representment, Reporting und mehr.

Was Rückbuchungs-Alerts bieten können:
Funktion | Was sie macht | Wie sich die Anbieter unterscheiden |
|---|---|---|
Abdeckung mehrerer Netzwerke | Eine Integration bündelt Ethoca-, CDRN- und RDR-Alerts in einer Warteschlange, sodass du Streitfälle von Visa und Mastercard an einem Ort prüfen kannst. | Der strukturelle Ansatz der Anbieter bei der Datenaggregation, hybride Sichtbarkeit und automatisierte Failover-Mechanismen |
Automatisierte Erstattungen und Kündigungen | Führt die Erstattung innerhalb des Zeitfensters aus, kündigt das Abo, kann den Kunden auf eine Sperrliste setzen und verschickt die Benachrichtigung. | Die Anbieter können Erstattungen anhand unterschiedlicher Kennzahlen automatisieren, setzen KI unterschiedlich ein und berechnen verlorene Fälle unterschiedlich. |
Abwehr vor dem Streitfall | Beantwortet die Anfrage des Karteninhabers „Was ist das für eine Belastung?“ mit Bestelldetails und digitalen Belegen, bevor ein Streitfall existiert. | Manche berechnen Order Insight und Consumer Clarity separat. |
Representment | Erstellt und reicht das Beweispaket ein, wenn du dich wehren willst, meist abgerechnet als Anteil am zurückgeholten Betrag. | Manche haben unterschiedliche Prozentsätze und Obergrenzen pro Gewinn. Bei manchen zahlst du auch bei Niederlagen. |
Beweiserfassung für CE 3.0 | Erfasst Geräte-ID und IP im Checkout, damit ein 10.4-Betrugsstreitfall mit Compelling Evidence 3.0 beantwortet werden kann. | Zeitpunkt der Erfassung, Daten zu Sonderfällen und Einrichtungsaufwand unterscheiden sich. |
Betrugsprüfung und Lieferprävention | Blockiert die Bestellungen, die TC40s auslösen, und verschickt Tracking-Benachrichtigungen, die Streitfälle wegen nicht erhaltener Ware reduzieren. | Unterschiede bei der Tiefe der Betrugsprüfung, der Geschwindigkeit beim Abfangen von Lieferungen und der Automatisierung von Entscheidungen. |
Plattform-Integration | Native Shopify-App, Anbindungen an Gateways und Zahlungsdienstleister. | Manche erfordern eine unterschiedlich tiefe Integration in deine Checkout-Seite. |
Ergebnis-Reporting | Zeigt dir, ob ein Alert eine Rückbuchung verhindert hat, die sonst eingereicht worden wäre. | Die Anbieter bewerten Ergebnisse unterschiedlich: bloß zugestellte Nachricht vs. verhinderte Rückbuchung. |
Keine zwei Rückbuchungs-Tools sind gleich aufgebaut: Das eine setzt voll auf frühe Alerts, das andere konzentriert sich ausschließlich auf die Gewinnquote bei der Rückholung.
Preise, die du kennen solltest
Alert-Gebühr: Die veröffentlichten Preise der Anbieter liegen je nach Netzwerk zwischen 17 $ und etwa 30 $, und Mengenstaffeln beginnen meist bei rund 100 Alerts pro Monat.
Streitfallgebühr: 15 $ bis 30 $ pro Rückbuchung von deinem Gateway oder Acquirer. Wird meist unabhängig vom Ausgang berechnet, Stripe und Shopify Payments erstatten sie aber bei einem vollständigen Gewinn.
Netzwerkgebühren: 8 $ pro strittiger oder betrügerischer Transaktion bei VAMP und ECM-Strafen von Mastercard ab 1.000 $ pro Monat.
Die Rechnung pro Bestellung
Nimm eine Bestellung über 80 $, die gleich angefochten wird, eine Streitfallgebühr von 25 $ und angenommen, du liegst über der Schwelle von Visa und Mastercard.
Weg | Gebühren | Behaltener Umsatz | Netto |
|---|---|---|---|
Kein Alert, Rückbuchungsquote 1,5 % | 8 $ VAMP und monatliche ECM-Gebühren + höhere Transaktionsgebühren + mögliche Kündigung des Kontos | 0 $ | −118 $ oder mehr plus Produktkosten |
Abwehren, Alert für 30 $ | 30 $ | 0 $ | −110 $ plus Produktkosten |
Anfechten, jeden Fall verlieren | 25 $ + 8 $ VAMP- und ECM-Gebühren | 0 $ | −113 $ plus Produktkosten |
Anfechten, 40 % gewinnen | 25 $ + 8 $ VAMP- und ECM-Gebühren | 32 $ im Schnitt | −81 $ plus Produktkosten |
Einen Streitfall zu gewinnen fühlt sich großartig an, aber jede einzelne Rückbuchung anzufechten ist nicht immer der klügste Weg. Selbst wenn du ein Representment gewinnst, zählt die ursprüngliche Rückbuchung trotzdem zu deiner Quote, und ständiges Anfechten bringt Gebühren von Anbietern und Zahlungsdienstleistern mit sich, die sich schnell summieren.
Deshalb setzen die meisten Händler nicht nur auf eine Strategie, sondern nutzen Abwehr, um eindeutige Fälle still zu bereinigen, bevor daraus offizielle Streitfälle werden, und heben sich das Representment für höherwertige Fälle auf, von denen sie wissen, dass sie sie gewinnen können.
Was eine niedrige Rückbuchungsquote langfristig bringt
Betrachte die Schwellenwerte der Netzwerke als Sicherheitsmarge deines Zahlungsdienstleisters. Wenn du mit gesundem Abstand unter diesen Grenzen bleibst, hältst du dich aus Gebührenprogrammen heraus und schaffst entscheidenden Spielraum bei deiner Quote, der deinen Cashflow und deine operative Flexibilität schützt.
Dieser Spielraum ist mehr wert, als die Rechnung vermuten lässt, denn die Streitfallquote ist eine der ersten Kennzahlen, die ein Acquirer bei der Prüfung deiner Risikoakte heranzieht. Eine saubere Quote bewahrt dich vor laufenden Sicherheitseinbehalten, plötzlichen Risikosperren und dem 180-tägigen Einfrieren deines Guthabens nach einer Kündigung.
Spielraum bei der Quote verschafft dir auch bessere Preise. Ein als risikoarm eingestufter Händler bekommt bessere Transaktionsgebühren und eine bessere Behandlung bei Autorisierungen und hat eine gute Position, um beides neu zu verhandeln. Du kannst deinen Acquirer nach drei sauberen Monaten um neue Konditionen bitten – ein Gespräch, das pro Jahr mehr wert ist als die Ausgaben für Alerts, die dich dorthin gebracht haben.
Durchsetzungsschwellen von Visa und Mastercard
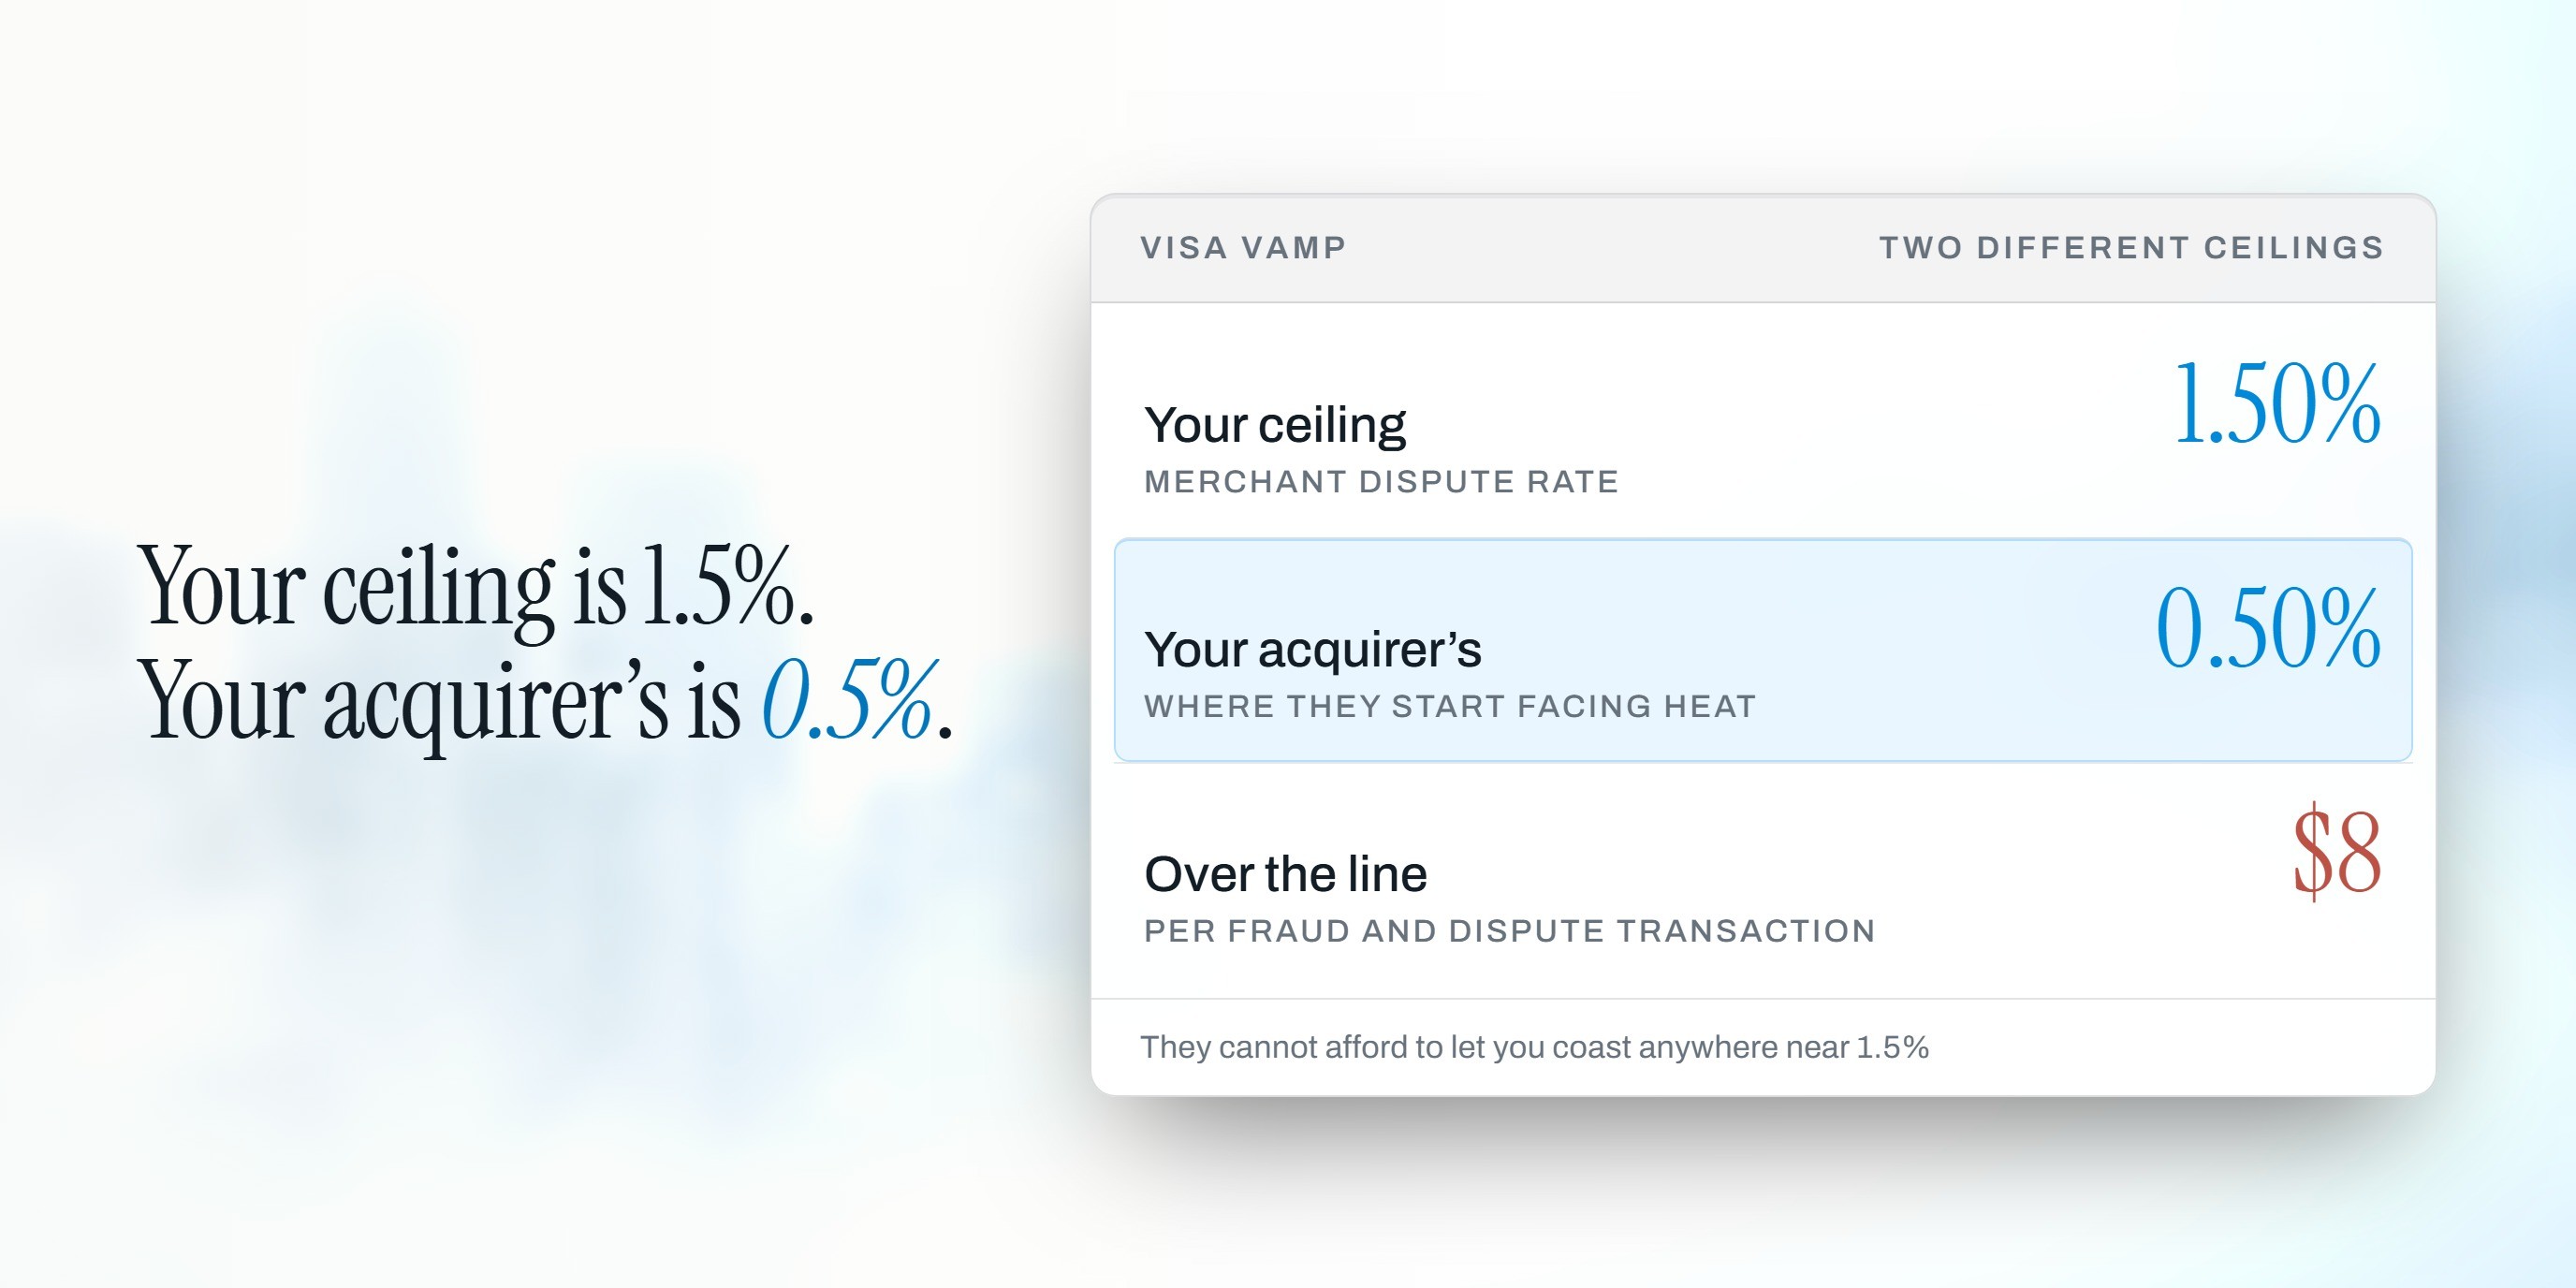
VAMP (Visa Acquirer Monitoring Program): Visa hat die Streitfallquoten seines VAMP-Programms verschärft und die Obergrenze für Händler auf 1,5 % gesenkt. Aber der Haken: Dein Acquirer hat deutlich weniger Spielraum. Er gerät schon ab 0,5 % unter Druck und kann es sich deshalb nicht leisten, dich auch nur in die Nähe der 1,5 % kommen zu lassen. Überschreitest du die Grenze, verhängt Visa eine Strafe von 8 $ auf jede einzelne Betrugs- und Streitfalltransaktion in diesem Pool. Damit dein Acquirer zufrieden bleibt, muss deine Zielquote niedriger sein als je zuvor.
ECM (Excessive Chargeback Merchant): 100 oder mehr Rückbuchungen in einem Monat bei einer Quote von 1,5 % oder höher. Zum Glück müssen beide Bedingungen erfüllt sein, sodass Händler mit geringem Volumen über 1,5 % liegen können, ohne etwas auszulösen. Die Strafen beginnen bei 1.000 $ pro Monat und reichen bis zu 100.000 $.
EFM (Excessive Fraud Merchant): Das Excessive-Fraud-Merchant-Programm von Mastercard zielt auf Online-Betrug mit hohem Volumen ab, aber ob du markiert wirst, hängt vor allem von zwei Faktoren ab: mehr als 50.000 $ an monatlichen Betrugsrückbuchungen und fehlender Schutz deines Traffics durch 3D Secure.
Diese Werte sind zwar Grenzen, doch wenn du dich bewusst knapp darunter bewegst, schließt du dich womöglich von besseren Transaktionsgebühren aus, von denen du nicht einmal weißt. Besser ist es, aktiv über Alerts zu entscheiden, als zu versuchen, genau unter der Schwelle zu bleiben.
Eine Sortierregel, die sich bewährt
Wehre ab, was du sowieso verlieren würdest. Bereits genutzte digitale Güter, Abo-Abbuchungen nach einer gescheiterten Kündigung, Bestellungen ohne Sendungsverfolgung. Du zahlst die Alert-Gebühr, um deine Quote sauber zu halten – für Geld, das ohnehin weg war.
Kämpfe dort, wo die Beweise stark sind, vor allem bei 10.4-Betrugsstreitfällen mit CE-3.0-fähigen Daten, denn das ist das einzige Representment, das den TC40 wieder zurücknimmt.
Prüfe monatlich neu. Vergleiche deine Quoten regelmäßig mit den Schwellenwerten der Netzwerke. Die Netzwerke ändern ihre Schwellen von Zeit zu Zeit, und ein schlechter Monat reicht für unnötige Kosten.
Wo unsere Partner ins Spiel kommen
Chargeblast und Disputifier decken jeweils die Funktionen aus der Tabelle oben ab, mit unterschiedlichen Schwerpunkten auf Prävention, Workflow und Rückholung.
Schick uns deine Streitfall- und TC40-Daten der letzten 90 Tage, und wir entwickeln die Lösung, die am besten zu dir passt.